
بخشنامه رسیدگی ارزش افزوده سال 1387 الی 1400
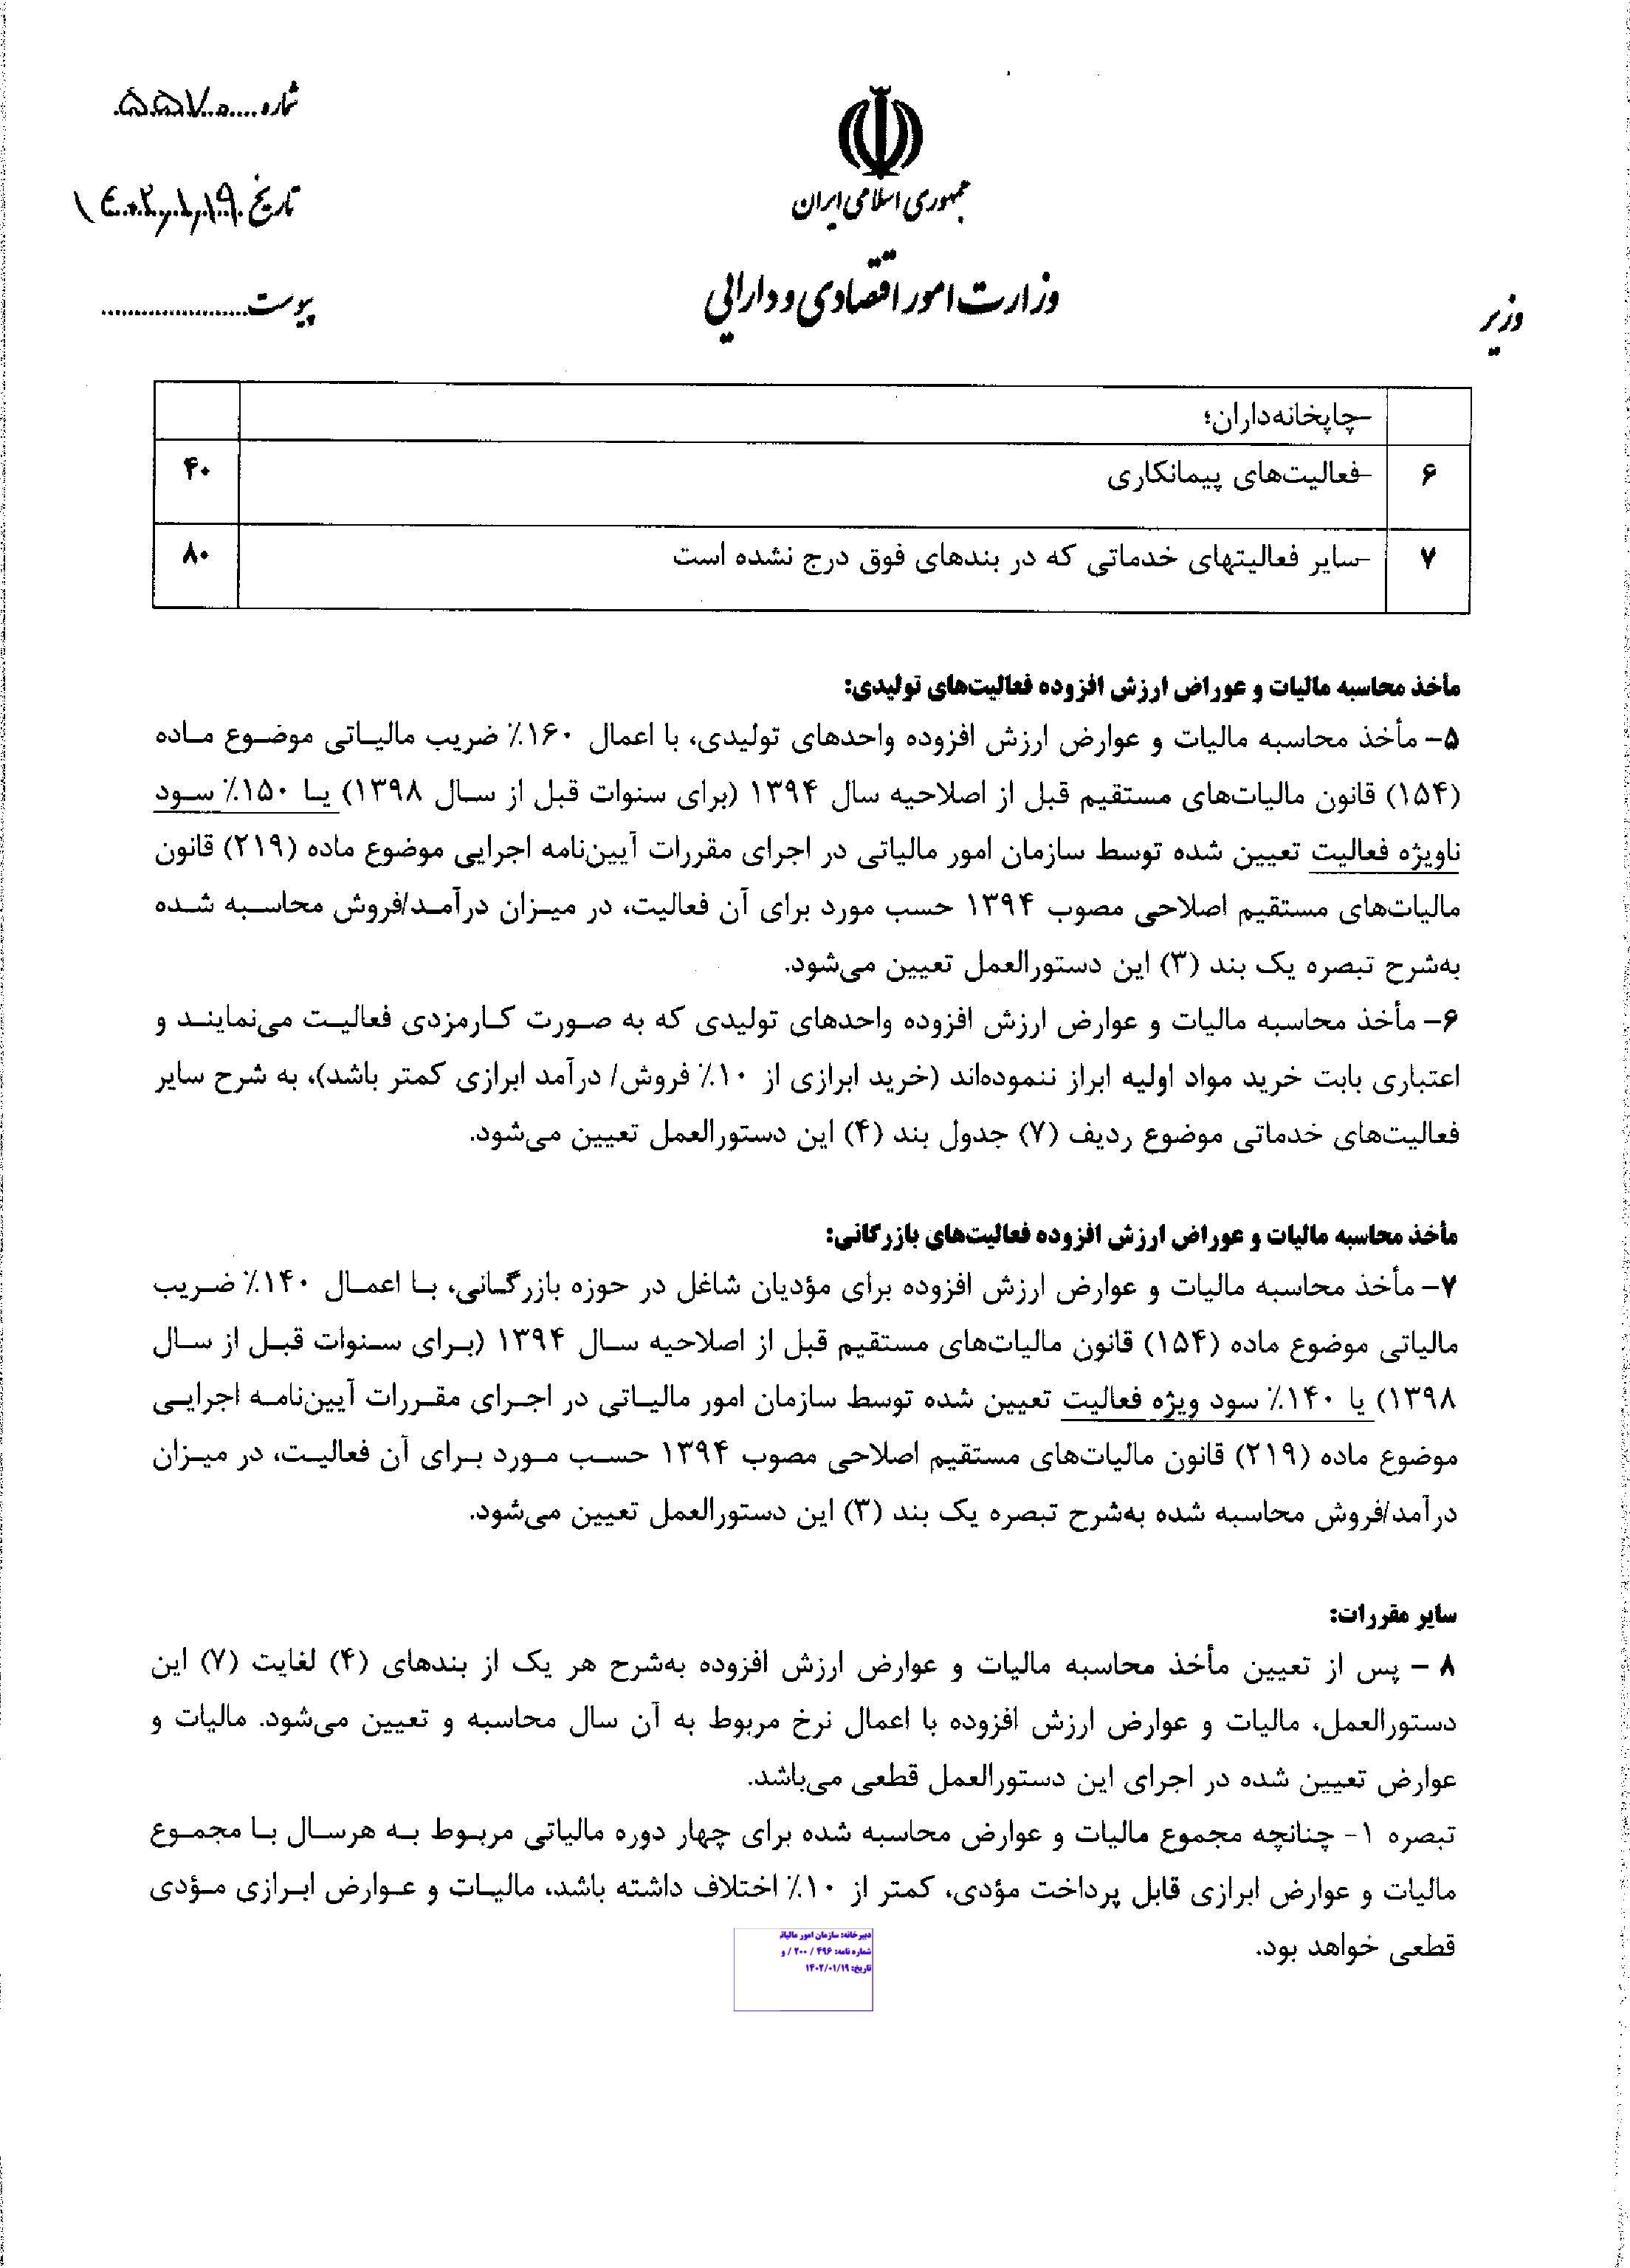
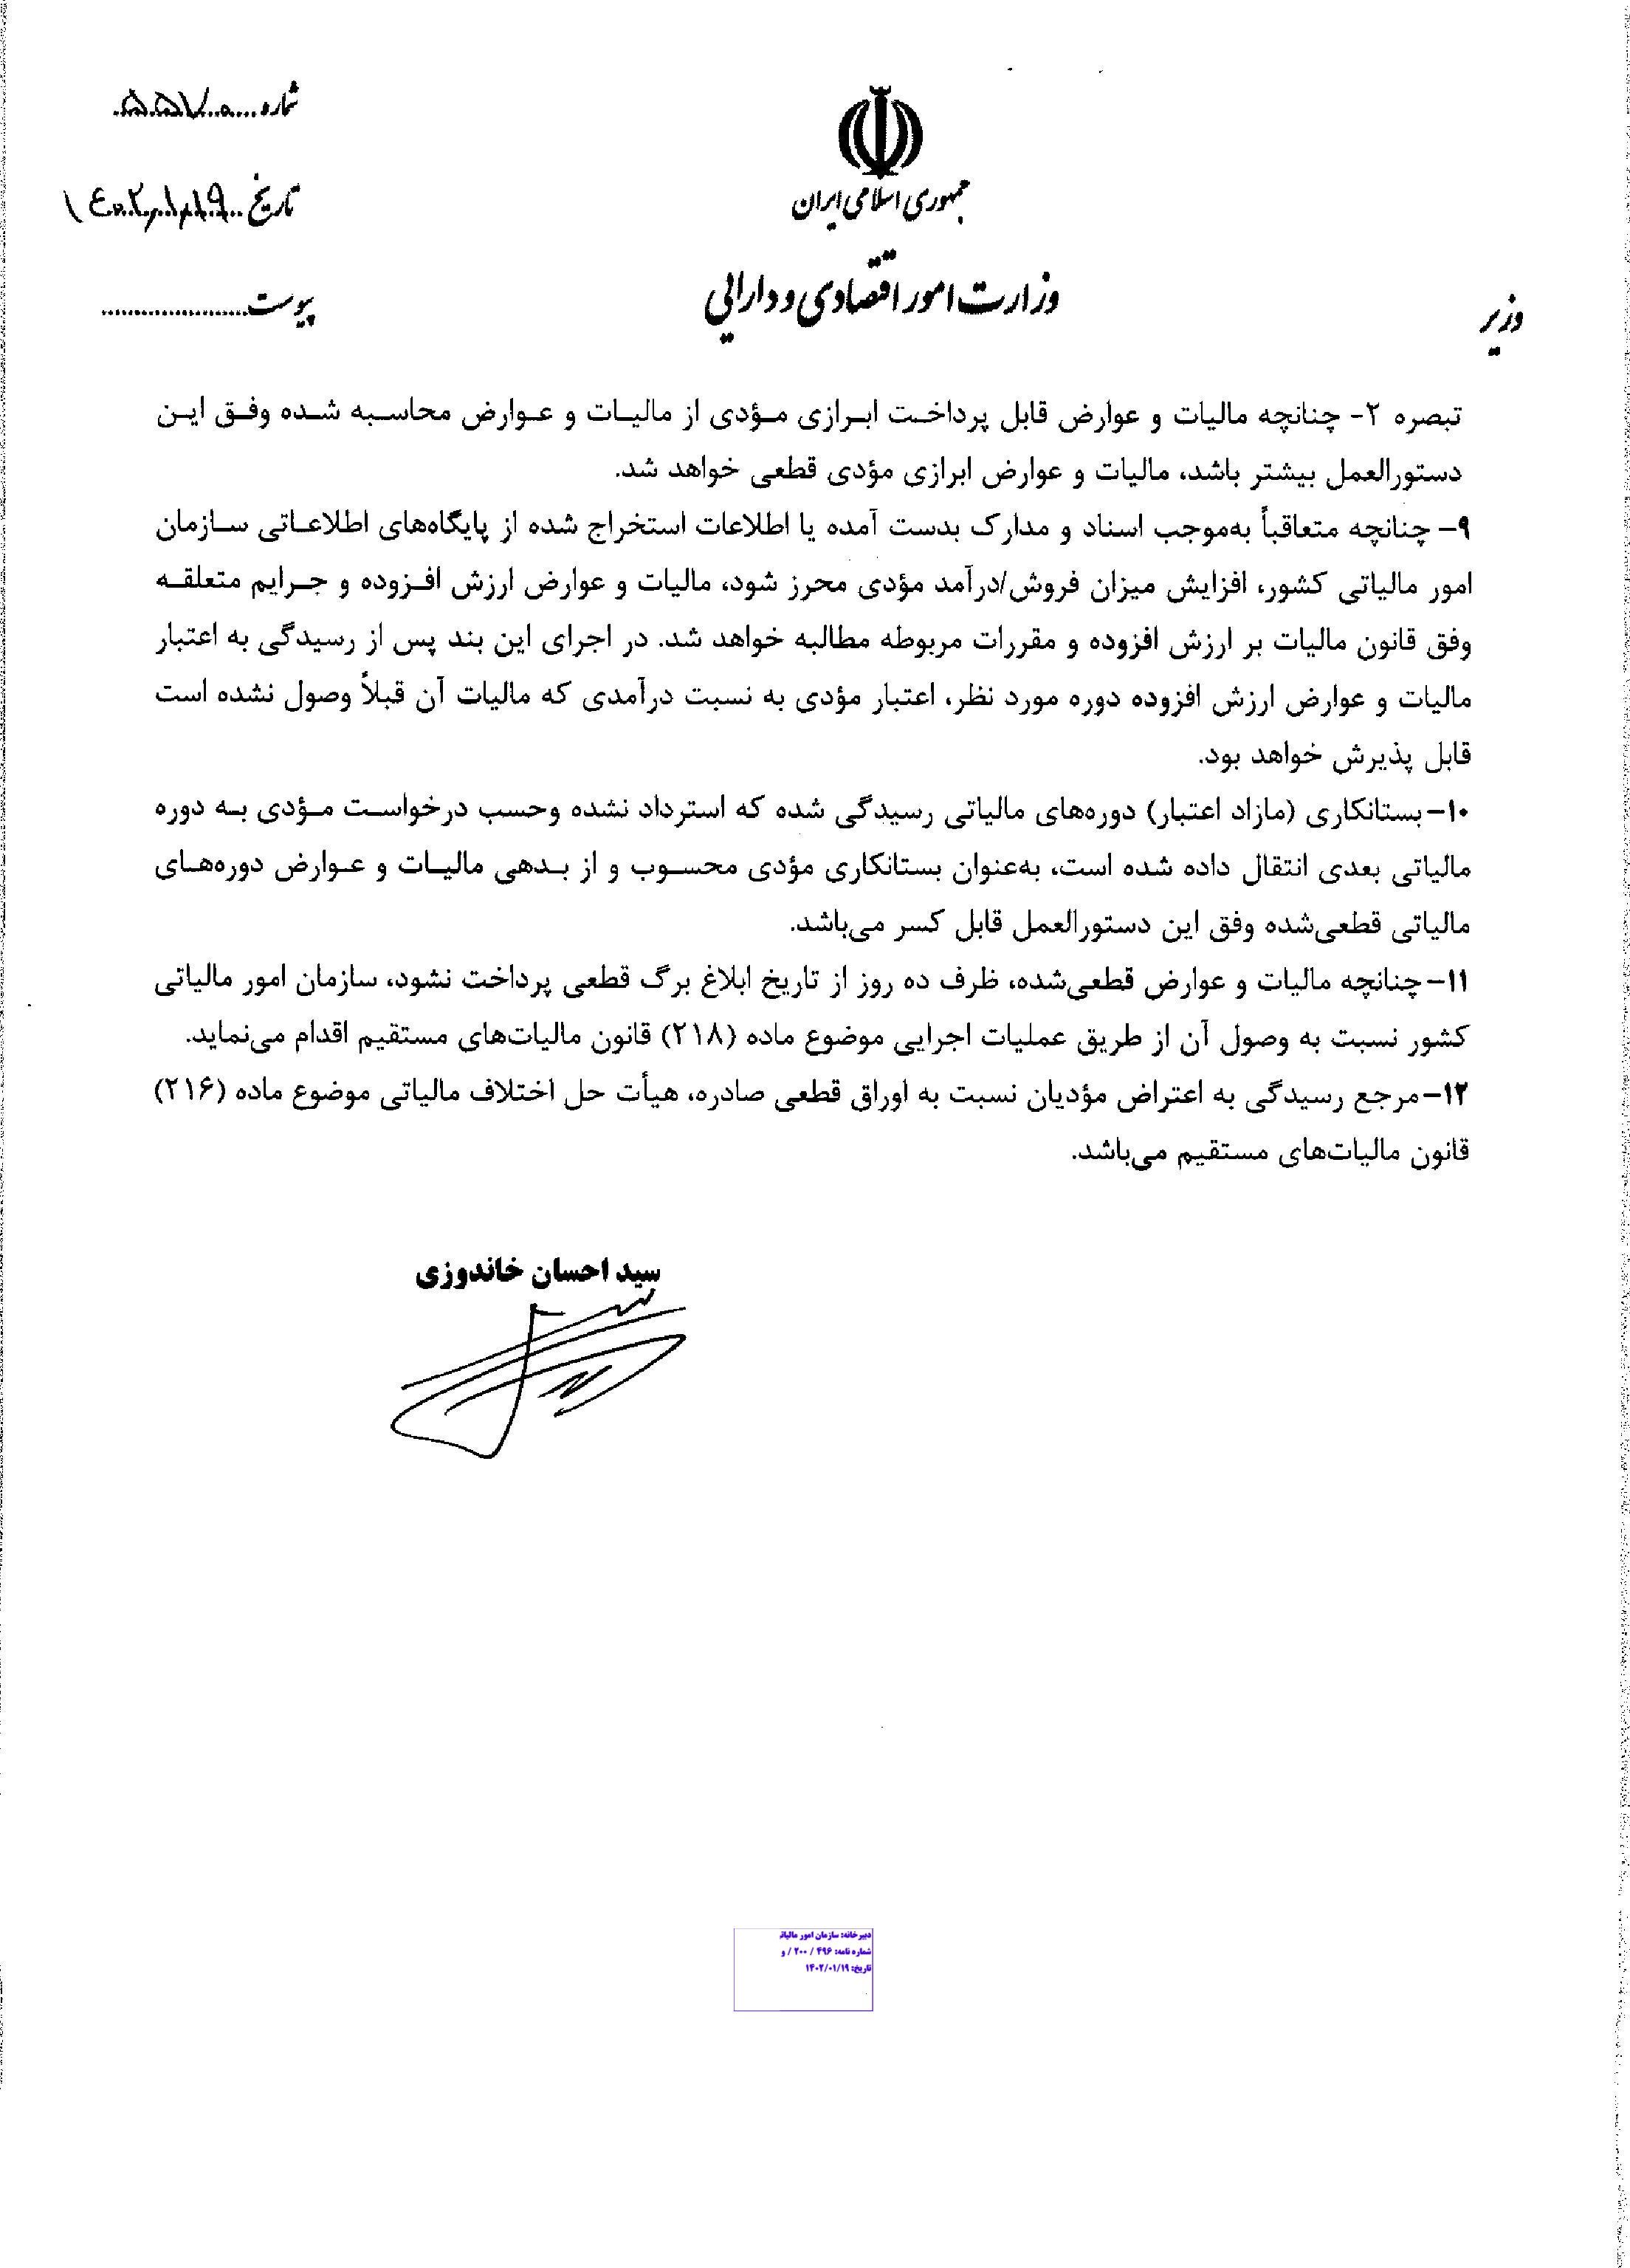
به اطلاع می رساند اداره دارایی به استناد جز 1 بند ب تبصره 6 قانون بودجه سال 1402 در حال محاسبه و صدور برگه قطعی ارزش افزوده سنوات 1392 الی 1400 به شرح آیین نامه های ذیل می باشد.
بخشنامه رسیدگی ارزش افزوده سال 1387 الی 1400
به اطلاع می رساند اداره دارایی به استناد جز 1 بند ب تبصره 6 قانون بودجه سال 1402 در حال محاسبه و صدور برگه قطعی ارزش افزوده سنوات 1392 الی 1400 به شرح آیین نامه های ذیل می باشد.
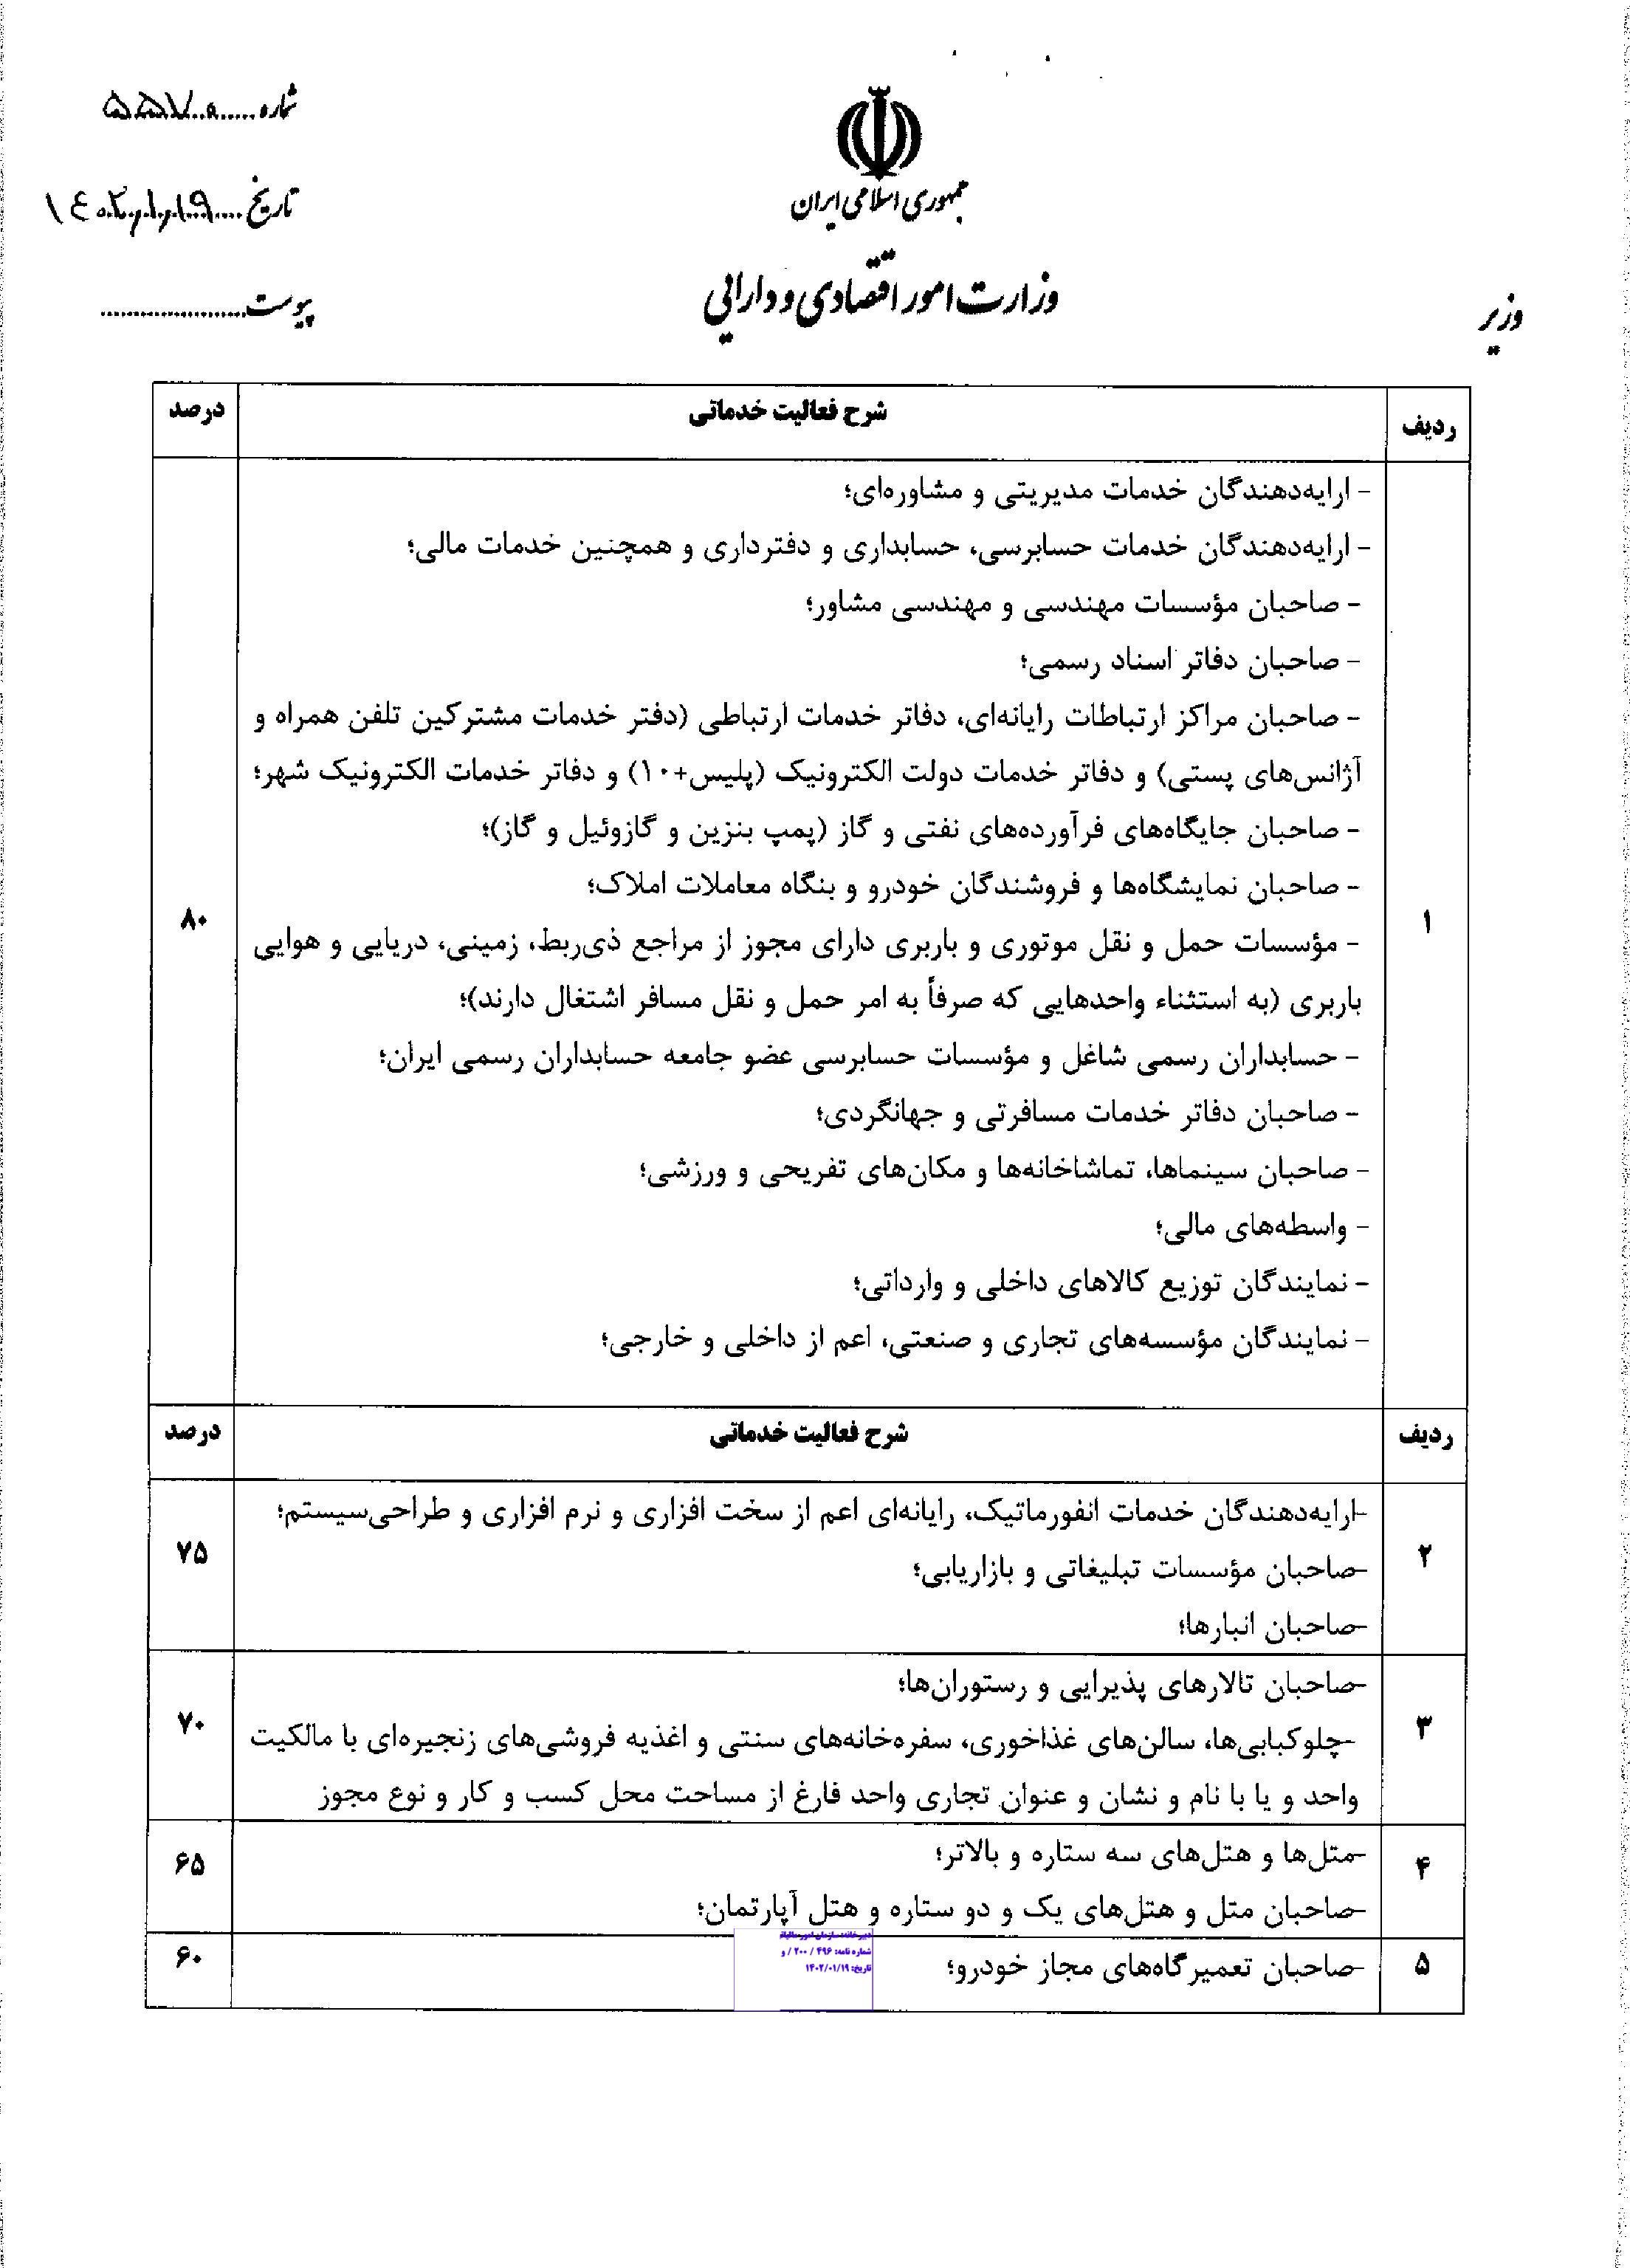
در این آیین نامه با توجه به مبالغ اطهار شده فروش توسط مودی در اظهارنامه عملکرد یا اظهارنامه ارزش افزوده (هرکدام بیشتر باشد) و سپس اعمال ضریب 75 درصدی برای کلیه فعالیت های فاوا فارغ از اینکه اعتبار خرید داشته باشیم یا نه و یا اینکه مبلغ پرداختی داشته باشیم یا نه نسبت به صدور برگه رای قطعی اقدام می نماید.
تا پایان سال منتظر برگه های قطعی با مهلت 10 روزه برای اجراییه باشید.
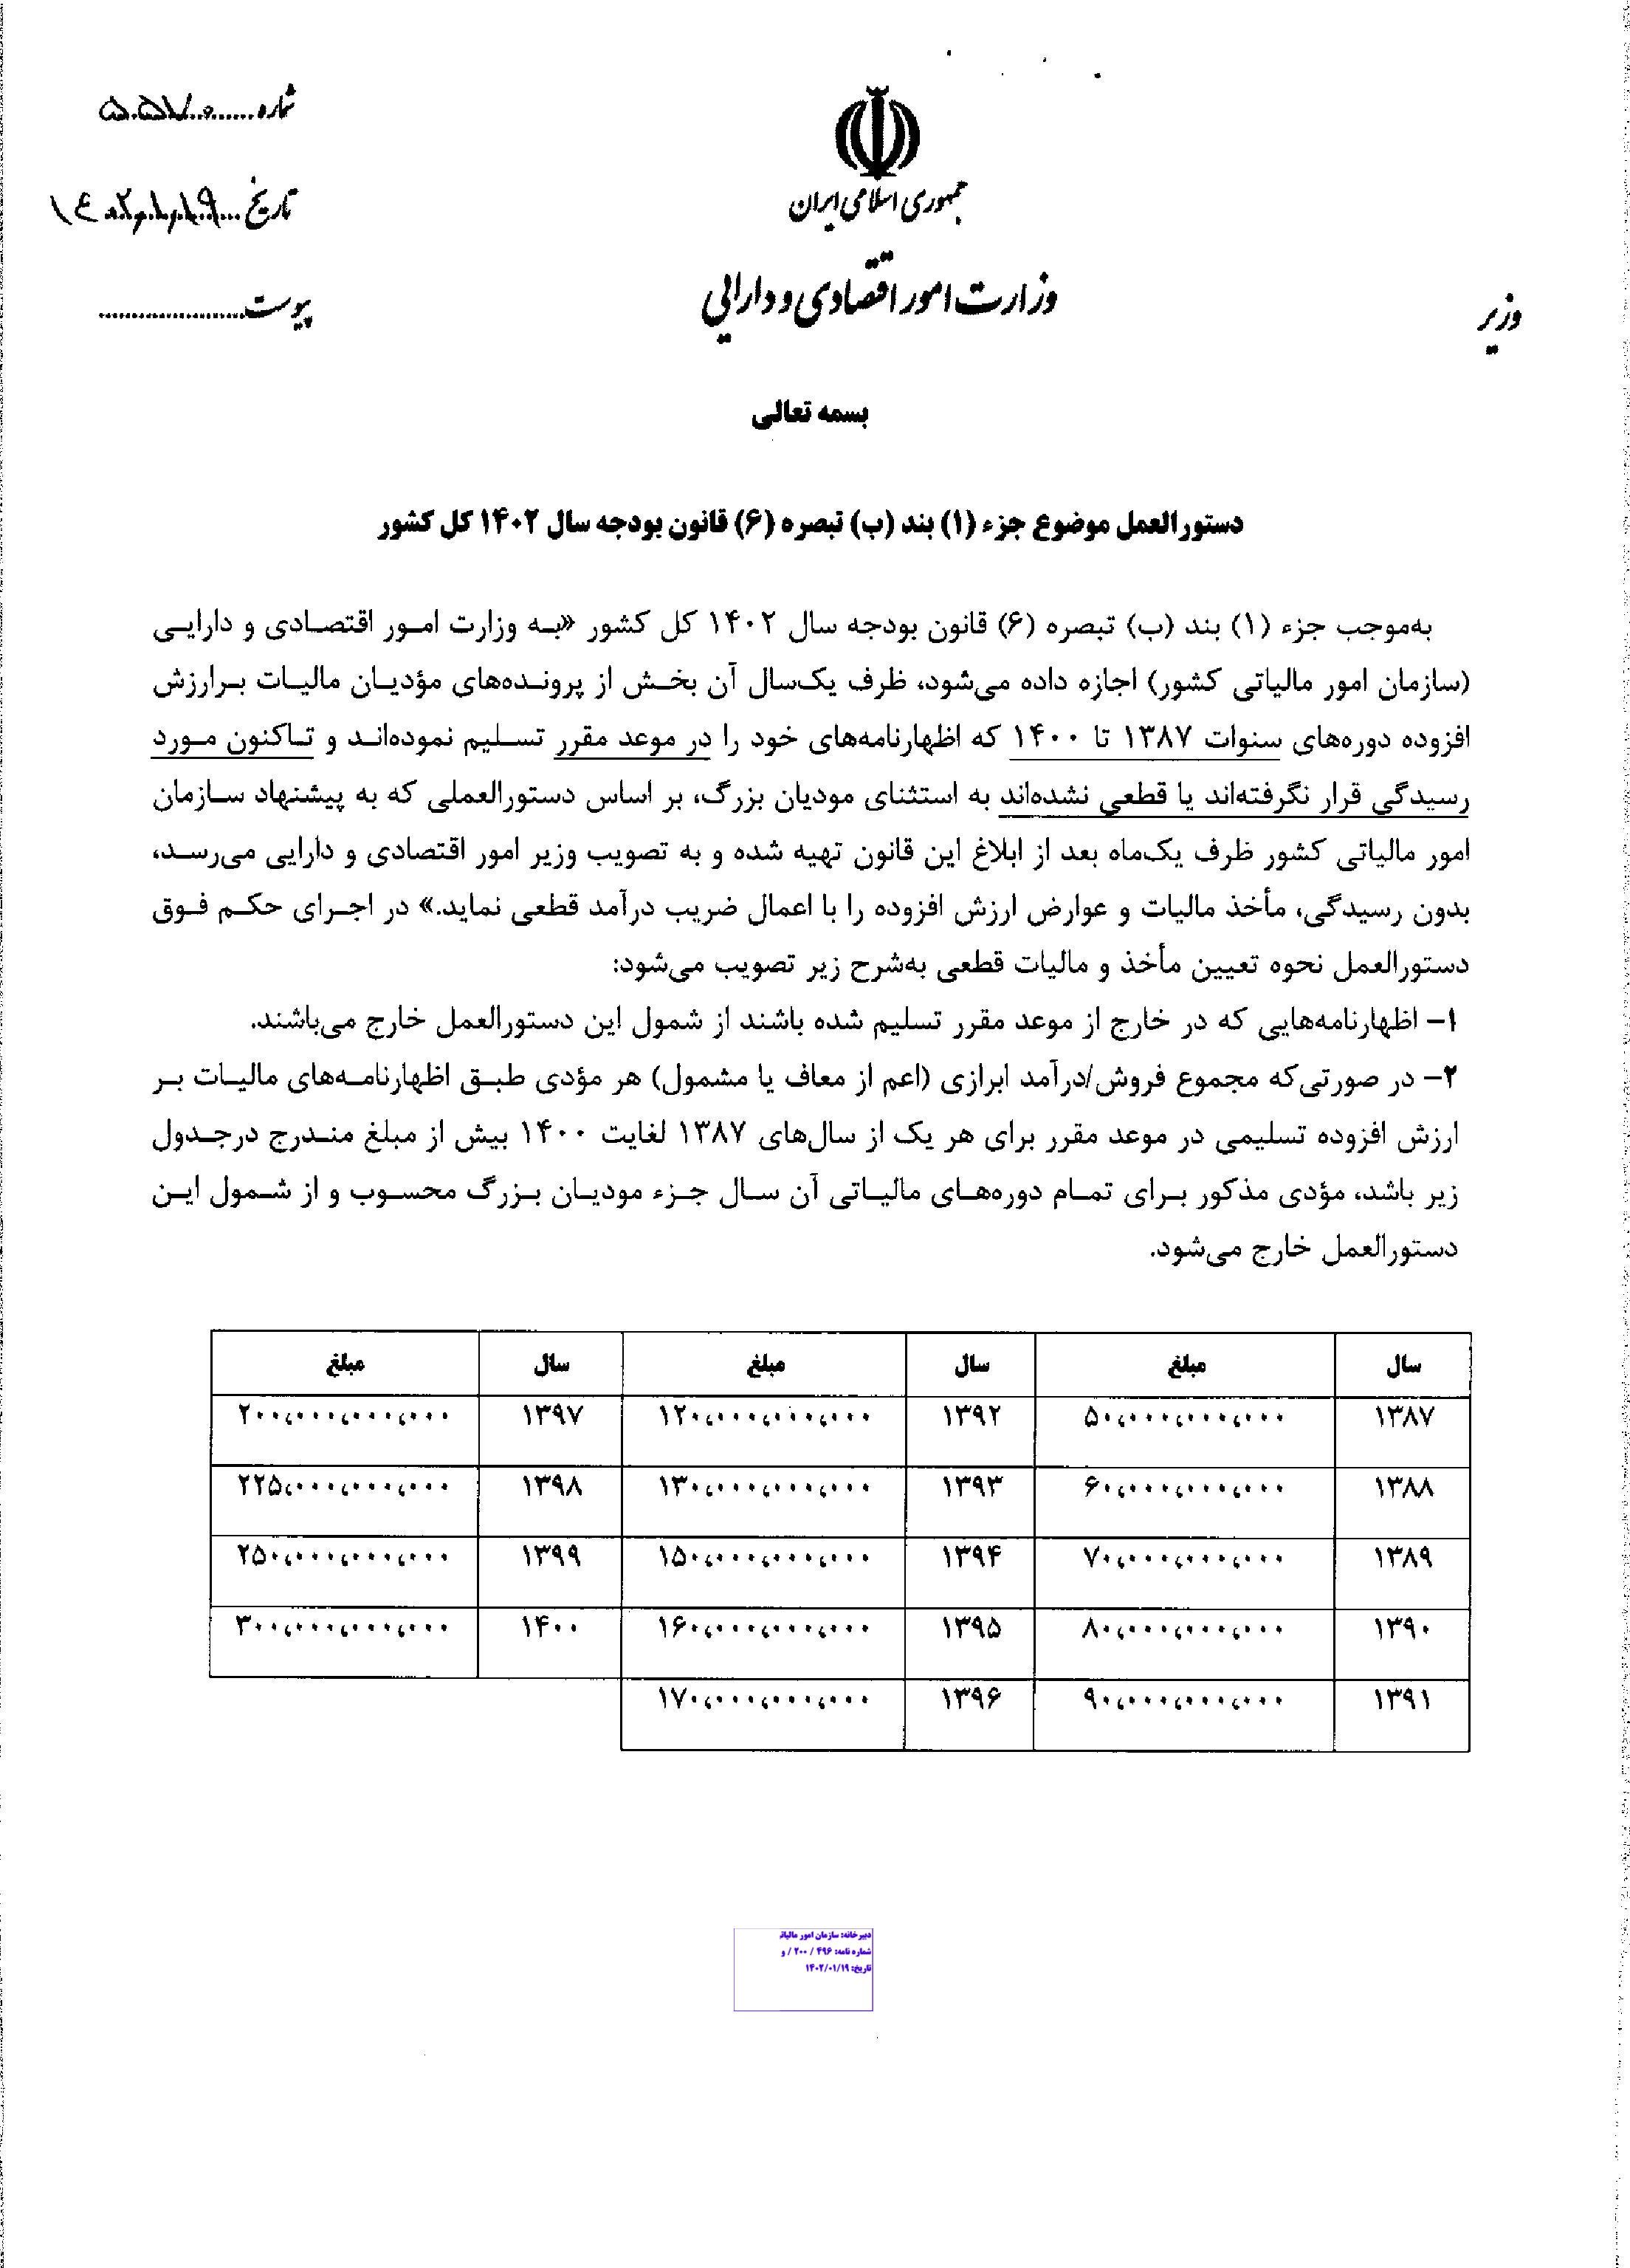
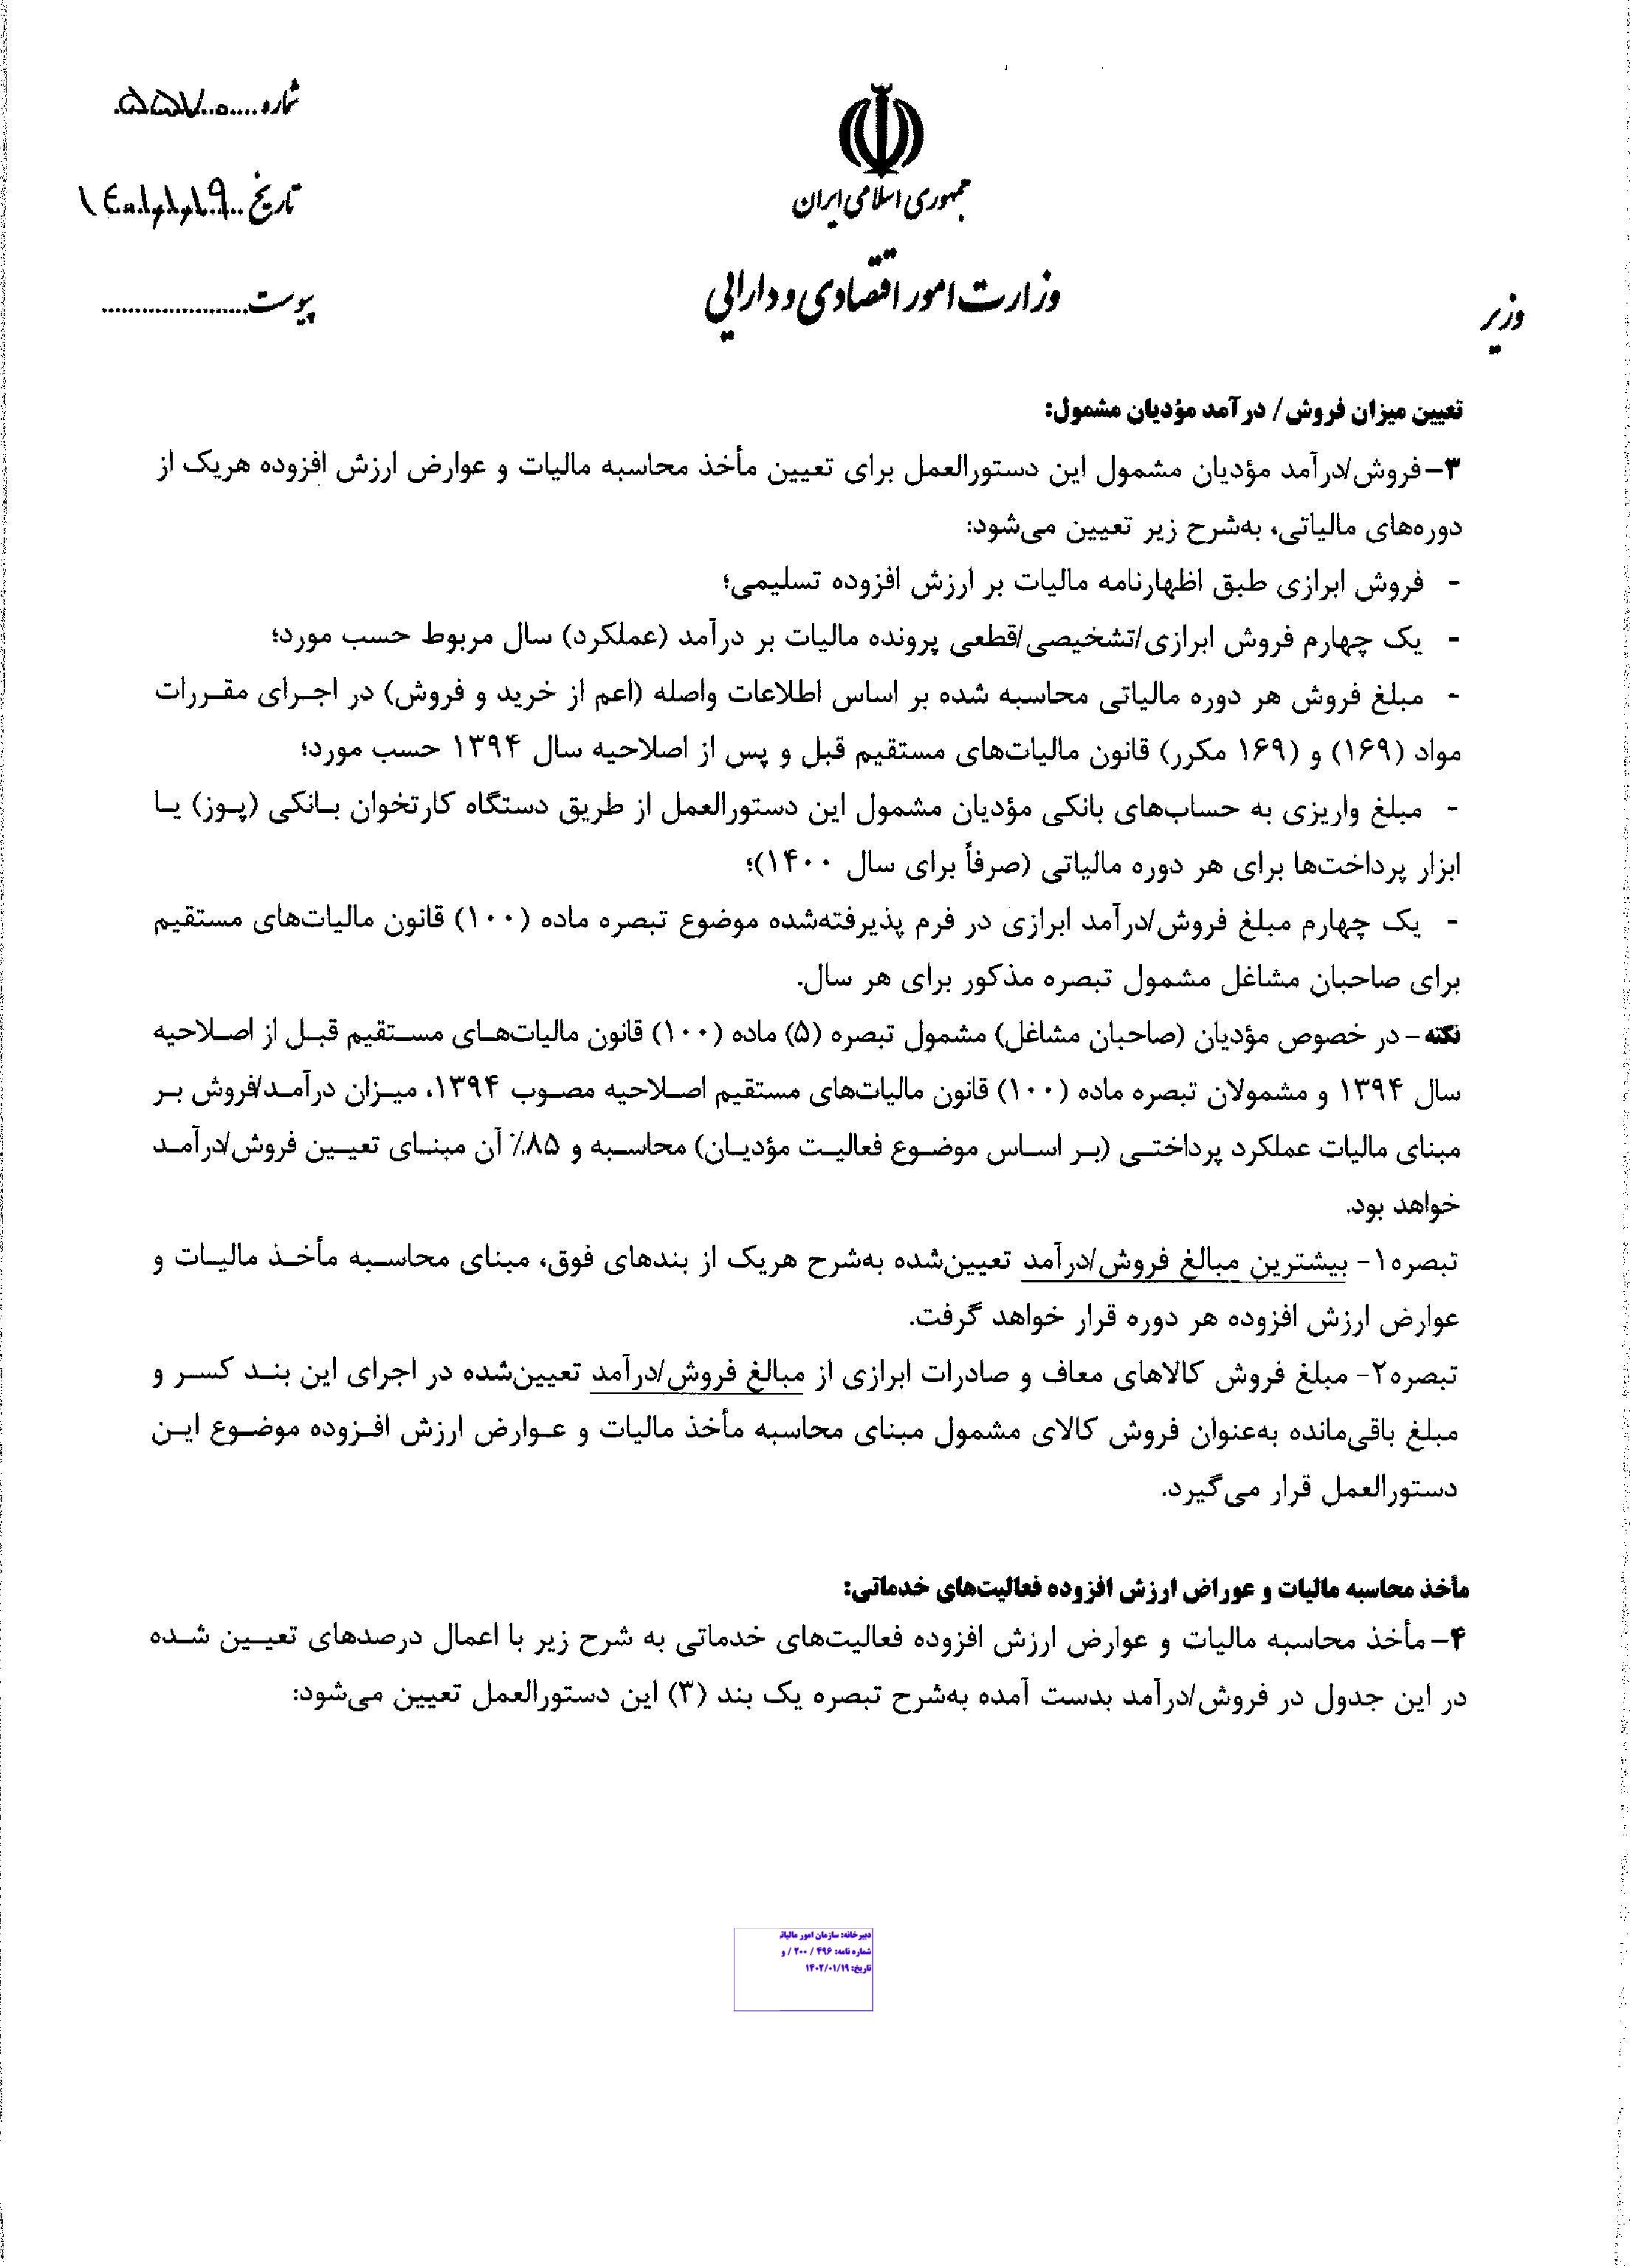
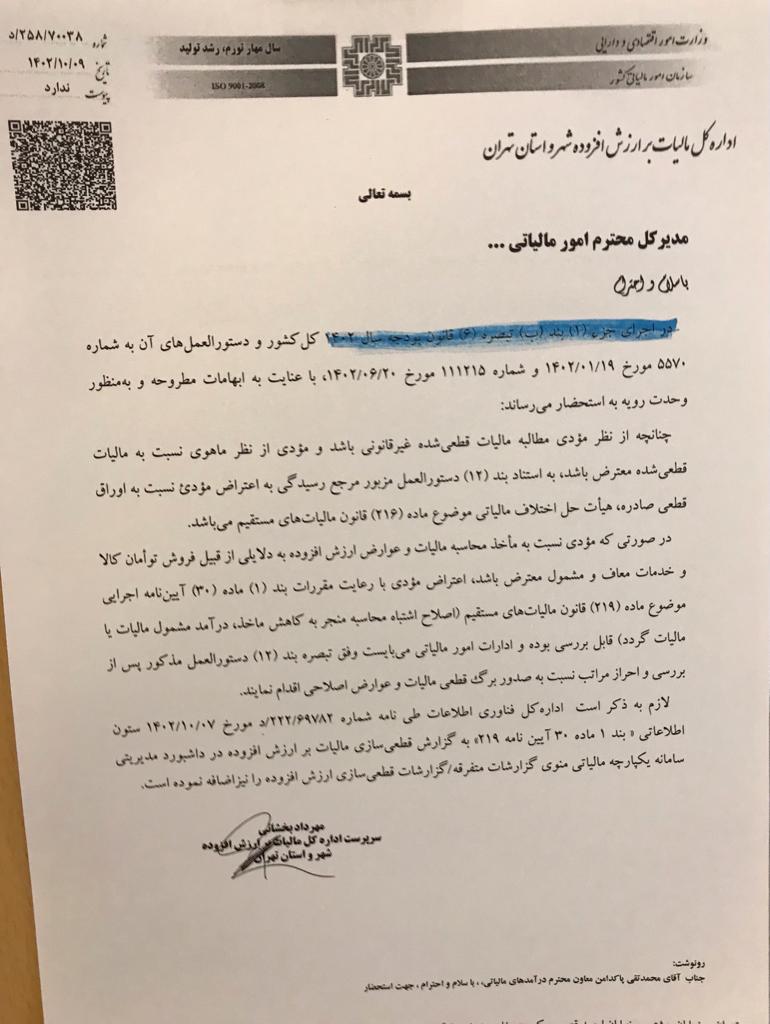
"متن ابلاغیه جهت اعتراض و تصاویر بخشنامه و دستورالعمل جز (1) بند (ب) در ذیل آماده است"
مدیر کل محترم امور مالیاتی
با سلام و احترام
در اجرای جزء (1) بند (ب) تبصره (6) قانون بودجه سال 1402 کل کشور و دستورالعمل های آن به شماره 5570 مورخ 1402/01/19 و شماره 111215 مورخ 1402/06/20، با عنایت به ابهامات مطروحه و به منظور وحدت رویه به استحضار میرساند:
چنانچه از نظر مودی مطالبه مالیات قطعی شده غیر قانونی باشد و مودی از نظر ماهوی نسبت به مالیات قطعی شده معترض باشد، به استناد بند (12) دستورالعمل مزبور مرجع رسیدگی به اعتراض مودی نسبت به اوراق قطعی صادره، هیات حل اختلاف مالیاتی موضوع ماده (216) قانون مالیات های مستقیم میباشد.
در صورتی که مودی نسبت به ماخذ محاسبه مالیات و عوارض ارزش افزوده به دلایلی از قبیل فروش توامان کالا و خدمات معاف و مشمول معترض باشد، اعتراض مودی با رعایت مقررات بند (1) ماده (30) آیین نامه اجرایی موضوع ماده (219) قانون مالیات های مستقیم (اصلاح اشتباه محاسبه منجر به کاهش ماخذ، درآمد مشمول مالیات یا مالیات گردد) قابل بررسی بوده و ادارات امور مالیاتی میبایست وفق تبصره بند (12) دستورالعمل مذکور پس از بررسی و احراز مراتب نسبت به صدرو برگ قطعی مالیات و عوارض اصلاحی اقدام نمایند.
لازم به ذکر است اداره کل فناوری اطلاعات طی نامه شماره 222/69782/د مورخ 1402/10/07 ستون اطلاعاتی "بند 1 ماده 30 آیین نامه 219" به گزارش قطعی سازی مالیات بر ارزش افزوده در داشبورد مدیریتی سامانه یکپارچه مالیاتی منوی گزارشات متفرقه / گزارشات قطعی سازی ارزش افزوده را نیز اضافه نموده است.
مهرداد بخشانی
سرپرست اداره کل مالیات بر ارزش افزوده شهر و استان تهران
نظرها
هنوز نظری ثبت نشده — نخستین نفر باشید.
برای ثبت نظر وارد شوید یا ثبتنام کنید. ⚠ نظر شما پس از تأیید نمایش داده میشود.
مطالب مرتبط
.jpg) تیپوز
تیپوز، پرداخت سریع و بدون خطا در نرم افزار حسابداری تیپ
ادامه مطلب ←
 "بانکسل" ماژول جدید نرم افزار حسابداری تیپ
"بانکسل" ماژول هوشمند که به شما امکان میدهد تا تراکنش های بانکی خود را در نرم افزار حسابداری تیپ وارد و سند آنرا ثبت کنید.
ادامه مطلب ←
 معرفی هوش مصنوعی مشاور و پشتیبان در نرمافزار حسابداری تیپ
راه اندازی هوش مصنوعی مشاور و پشتیبان در نرمافزار حسابداری تیپ برای سادهسازی مدیریت مالی و افزایش بهرهوری کاربران تیپ..
ادامه مطلب ←