هوش مصنوعی در رسیدگی و ارزیابی مالیاتی
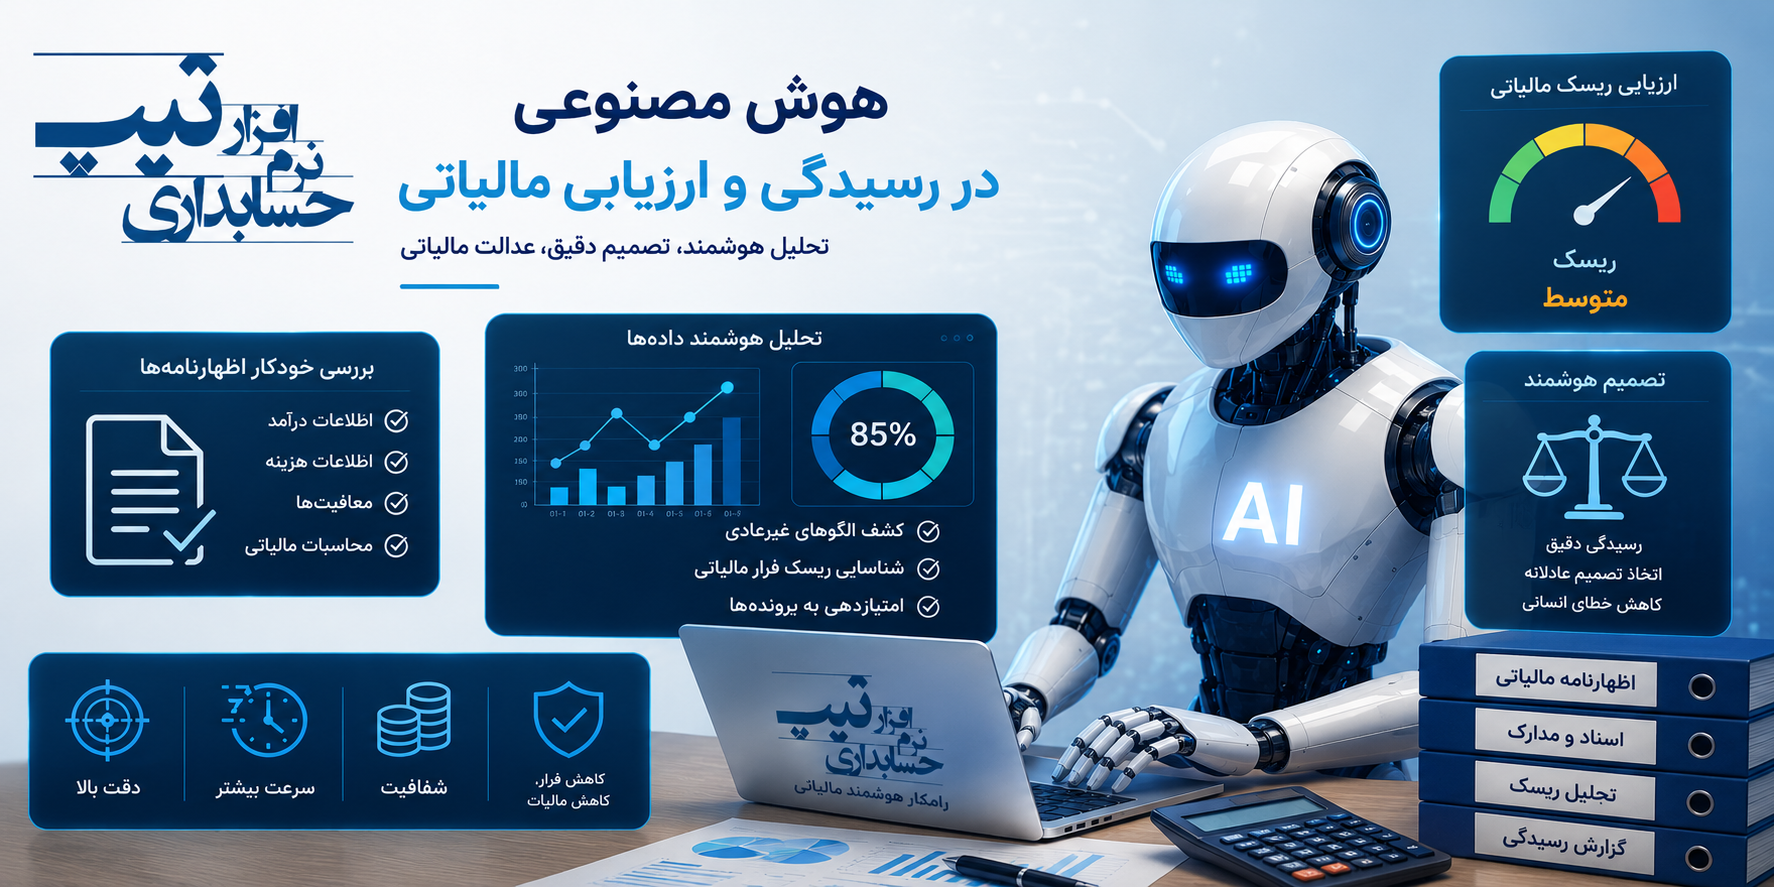
در سالهای اخیر، سازمان امور مالیاتی کشور فرآیند رسیدگی به پروندههای مالیاتی را بهطور فزایندهای به سمت رسیدگی خودکار و مبتنی بر داده (که در ادبیات اداری از آن با عنوان «رسیدگی سیستمی» یاد میشود) سوق داده است. این رویکرد، بهجای تکیه بر بازبینی دستی دفاتر توسط ممیز ...
هوش مصنوعی در رسیدگی و ارزیابی مالیاتی
نقدی بر تشخیص سیستمی مالیات و بخشنامه اخیر سازمان امور مالیاتی
تیر ۱۴۰۵
۱. مقدمه
در سالهای اخیر، سازمان امور مالیاتی کشور فرآیند رسیدگی به پروندههای مالیاتی را بهطور فزایندهای به سمت رسیدگی خودکار و مبتنی بر داده (که در ادبیات اداری از آن با عنوان «رسیدگی سیستمی» یاد میشود) سوق داده است. این رویکرد، بهجای تکیه بر بازبینی دستی دفاتر توسط ممیز، از تحلیل دادههای بههمپیوسته سامانه مؤدیان، صورتحسابهای الکترونیکی، گردش حسابهای بانکی و اطلاعات کارتخوانهای بانکی (POS) برای صدور «برگ تشخیص مالیات» استفاده میکند.
این تحول در نیمه نخست ۱۴۰۵ به یکی از پرمناقشهترین موضوعات میان مؤدیان، حسابداران و کارشناسان مالیاتی بدل شده است. محور اصلی اعتراضها، صدور برگهای تشخیص با مبالغ نامتعارف بوده که ظاهراً صرفاً بر اساس گردش مالی حسابها و بدون تفکیک دقیق ماهیت تراکنشها شکل گرفتهاند. در واکنش به انباشت پروندههای اعتراضی، سازمان امور مالیاتی بهتازگی (تیر ۱۴۰۵) بخشنامهای در اجرای ماده ۲۳۸ قانون مالیاتهای مستقیم ابلاغ کرده که ادارات کل مالیاتی را ملزم میکند نتیجه رسیدگی به اعتراض مؤدیان را حداکثر ظرف ۴۵ روز (با مهلت اضطراری تا ۵۵ روز) در سامانههای عملیاتی ثبت کنند.
این بخشنامه توسط محمد برزگری، معاون تحول هوشمند نظام مالیاتی و سرپرست معاونت درآمدهای مالیاتی، ابلاغ شده است؛ عنوان این سمت بهخوبی نشان میدهد که «هوشمندسازی» اکنون بهطور رسمی محور راهبرد سازمان امور مالیاتی است.
۲. روشهای شناسایی و ارزیابی مالیاتی مبتنی بر هوش مصنوعی
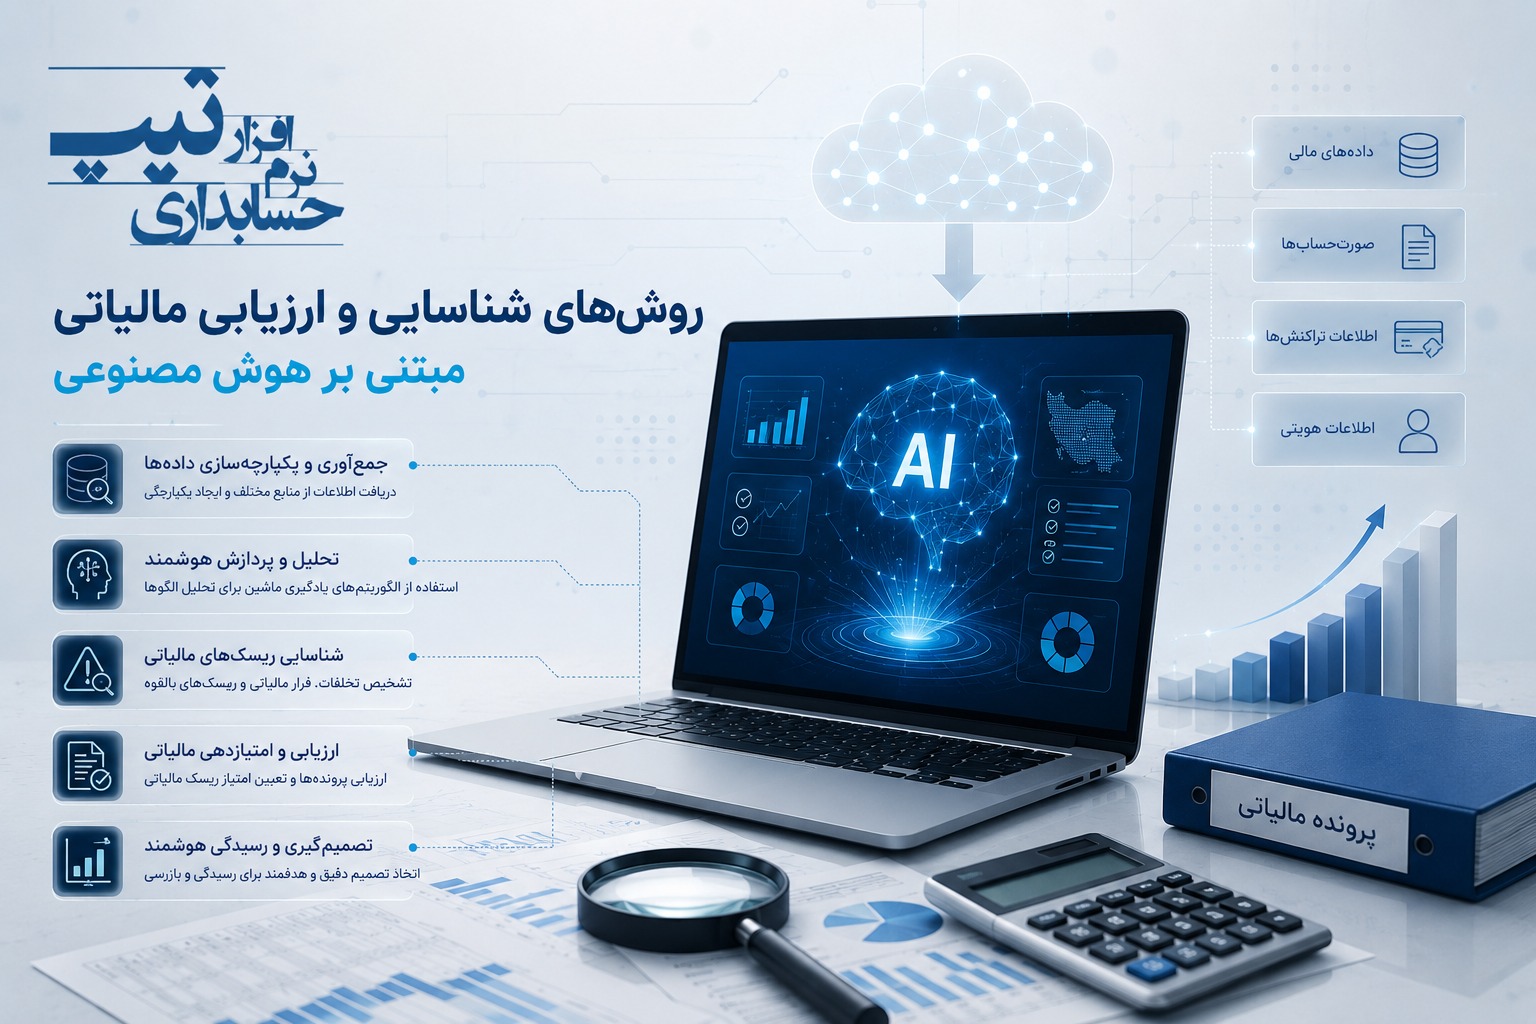
رسیدگی سیستمی بر پایه چند لایه تحلیل دادهای شکل میگیرد:
- تطبیق چندمنبعی داده: مقایسه صورتحسابهای الکترونیکی ثبتشده در سامانه مؤدیان با گردش حسابهای بانکی، فیشهای واریزی و تراکنشهای کارتخوان
- امتیازدهی ریسک (Risk Scoring): طبقهبندی مؤدیان بر اساس مقایسه الگوی فعالیت آنها با میانگین صنف یا رسته شغلی مشابه
- تشخیص ناهنجاری (Anomaly Detection): علامتگذاری مغایرت میان درآمد ابرازشده در اظهارنامه و گردش مالی واقعی حسابها
- پردازش خودکار اسناد: استخراج داده از فاکتورهای الکترونیکی و اظهارنامهها بدون دخالت مستقیم انسانی در گام نخست
- صدور خودکار برگ تشخیص: تولید سیستمی رأی مالیاتی اولیه بر پایه خروجی مدل، پیش از هرگونه بازبینی انسانی
در این مدل، نقش ممیز انسانی از «بررسیکننده اولیه» به «داور مرحله اعتراض» تغییر کرده است؛ یعنی مؤدی ابتدا با یک رأی الگوریتمی مواجه میشود و تنها در صورت اعتراض، پرونده به بررسی انسانی میرسد.
۳. مزایا
- افزایش چشمگیر سرعت و پوشش رسیدگی، بهگونهای که امکان بررسی همزمان حجم بسیار بزرگی از پروندهها فراهم میشود
- کاهش امکان اعمالنظر سلیقهای یا رانت در تعامل مستقیم ممیز با مؤدی
- افزایش شفافیت و ردیابیپذیری تراکنشهای مالی در سطح کلان اقتصاد
- کاهش زمینه فرار مالیاتی از طریق کتمان درآمد یا معاملات بدون فاکتور رسمی
- امکان پایش مستمر عملکرد ادارات مالیاتی (همانطور که در بخشنامه اخیر، پایش دوهفتهای عملکرد ادارات کل پیشبینی شده است)
۴. معایب و چالشها
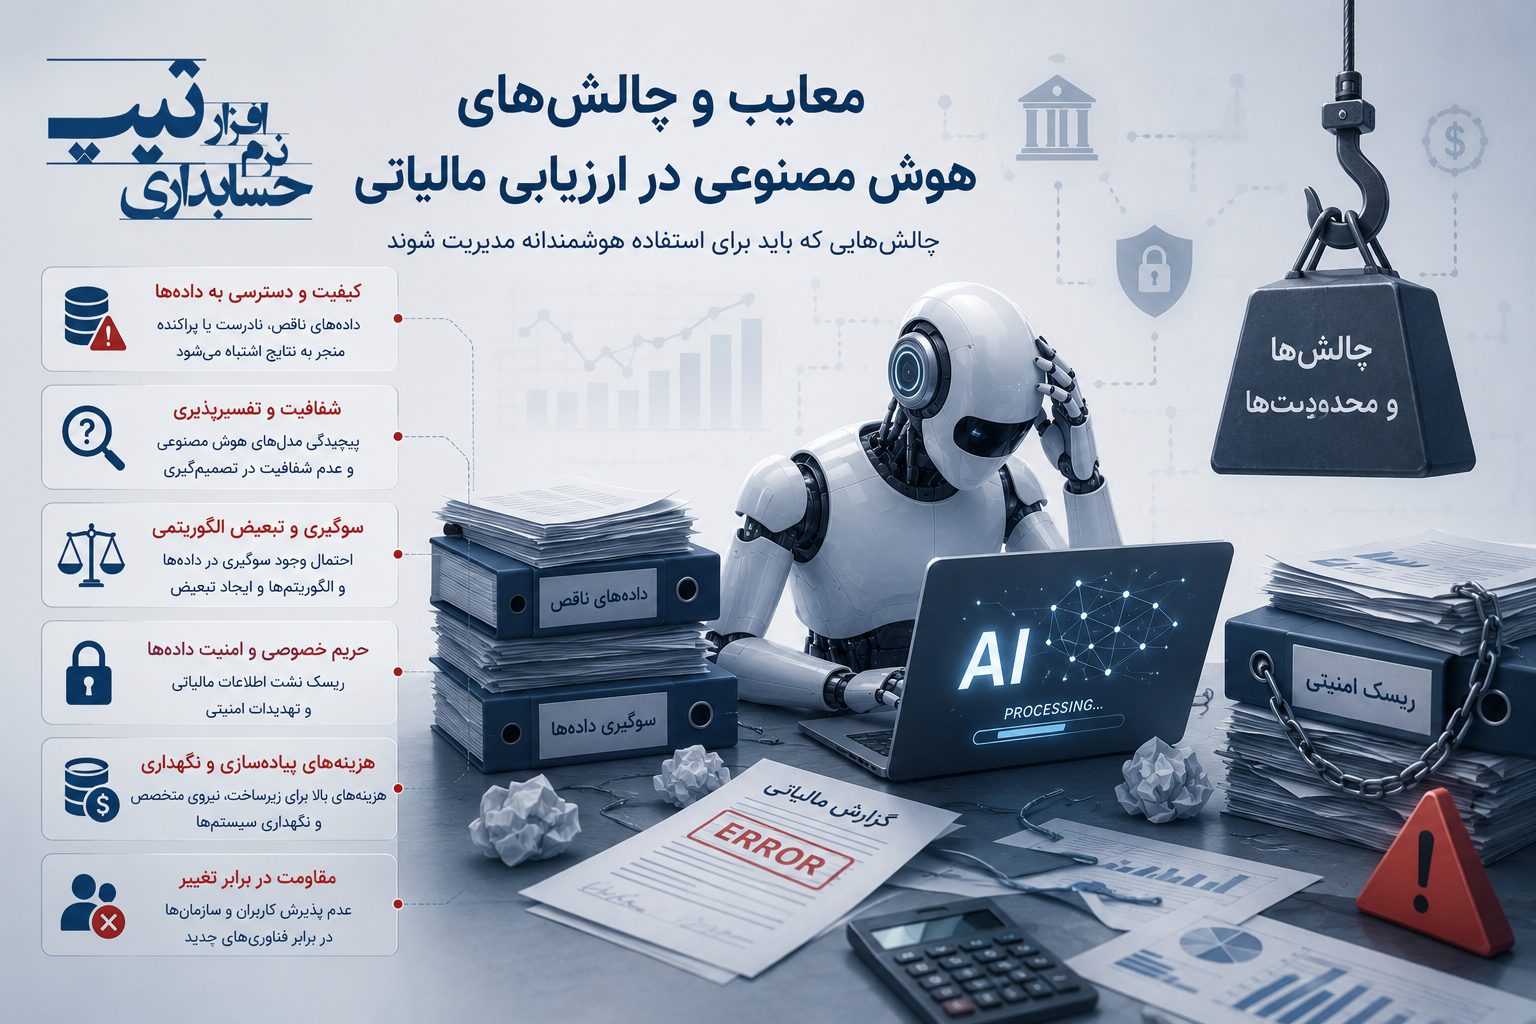
- عدم تفکیک ماهیت تراکنش: الگوریتم اغلب هر گردش مالی حساب را با درآمد مشمول مالیات یکسان میانگارد، بدون لحاظکردن وجوه امانی، تسهیلات بانکی، جابهجاییهای داخلی یا معاملات غیردرآمدی
- جابهجایی بار اثبات: در رویه پیشین، اثبات تخلف عمدتاً بر عهده سازمان بود؛ در رویه سیستمی، عملاً این مؤدی است که باید نادرستی رأی الگوریتم را اثبات کند
- انباشت پروندههای اعتراضی: صدور انبوه و خودکار برگ تشخیص، حجم اعتراضها را بهشدت بالا برده، در حالیکه ظرفیت انسانی رسیدگی به اعتراضها متناسب با آن رشد نکرده است؛ همین موضوع پیشزمینه بخشنامه اخیر ۴۵ تا ۵۵ روزه بوده است
- کدر بودن مدل (عدم شفافیت الگوریتمی): مؤدی معمولاً نمیداند دقیقاً بر چه مبنای محاسباتی مبلغ مالیات تعیین شده و امکان راستیآزمایی مستقیم آن را ندارد
- افت اعتماد عمومی: صدور برگهای تشخیص با مبالغ نامتعارف، بهویژه برای کسبوکارهای کوچک و متوسط، حس بیعدالتی و بدبینی به کل نظام مالیاتی را تقویت کرده است
- ریسک خطای داده پایه: هرگونه خطا در ثبت صورتحساب الکترونیکی، تأخیر در بهروزرسانی سامانه مؤدیان یا مغایرت بانکی، مستقیماً به یک رأی مالیاتی نادرست ترجمه میشود.
۵. نقد و جمعبندی
خودکارسازی رسیدگی مالیاتی، فینفسه روندی جهانی و در بلندمدت مطلوب است؛ کشورهایی که نظام مالیاتی هوشمند و متصل به دادههای بانکی دارند، معمولاً پایه مالیاتی شفافتر و فرار مالیاتی کمتری را تجربه میکنند. مسئله در ایران، خودِ ایده هوشمندسازی نیست، بلکه فاصله میان بلوغ زیرساخت دادهای و اقتدار اجرایی رأی صادرشده است.
زمانی که پیوند میان بانکها، کارتخوانها، سامانه مؤدیان و فاکتور الکترونیک هنوز کامل و بدون خطا نیست، اما خروجی مدل بهصورت «برگ تشخیص قطعی» با اثر اجرایی ابلاغ میشود، ترکیب «خطای فنی بهعلاوه قدرت اداری» شکل میگیرد که مستقیماً به زیان مؤدی تمام میشود. این دقیقاً همان الگویی است که در چند ماه اخیر به شکل برگهای تشخیص با مبالغ نامتعارف و اعتراضهای گسترده بروز کرده است.
بخشنامه اخیر سازمان امور مالیاتی درباره تعیین سقف زمانی ۴۵ تا ۵۵ روزه برای رسیدگی به اعتراضها، گامی مثبت و در جهت درست است، اما در اصل یک اقدام جبرانی و رویهای است، نه یک اصلاح ریشهای. این بخشنامه سرعت رسیدگی به شکایت از خروجی نادرست الگوریتم را بالا میبرد، اما به پرسش بنیادیتر پاسخ نمیدهد: چگونه میتوان از ابتدا کیفیت و دقت مدل تشخیص را چنان بالا برد که صدور برگ تشخیص نامتعارف، از اساس نادر شود.
به بیان دیگر، آنچه اکنون لازم است نهفقط تسریع در رسیدگی به اعتراضها، بلکه شفافسازی معیارهای الگوریتمی تشخیص، امکان اعتراض پیش از قطعیت رأی، و مسئولیتپذیری روشن در قبال خطاهای سیستمی است. بدون این اصلاحات، هوشمندسازی نظام مالیاتی — بهجای افزایش اعتماد عمومی — میتواند به عاملی برای گسترش بیاعتمادی میان مؤدیان و سازمان امور مالیاتی بدل شود.
منابع
- رکنا، «سازمان امور مالیاتی: نتیجه اعتراض مؤدیان باید حداکثر ظرف ۵۵ روز اعلام شود»، تیر ۱۴۰۵
- تسنیم، «سازمان مالیاتی: ثبت نتیجه اعتراض مؤدیان حداکثر تا ۵۵ روز انجام شود»، تیر ۱۴۰۵
- اقتصاد معاصر، «دستورالعمل اجرای ماده ۲۳۸ قانون مالیاتهای مستقیم ابلاغ شد»، تیر ۱۴۰۵
- رهبر حساب، «پرسش و پاسخ: اعتراض به برگ تشخیص سیستمی»، تیر ۱۴۰۵
- سپیدار سیستم، «اعتراض به برگ تشخیص مالیات: مهلت و نحوه اقدام»، تیر ۱۴۰۵
نظرها
۱ نظر منتشرشده. نظرها پس از تأیید نمایش داده میشوند.
بسیار عالی
برای ثبت نظر وارد شوید یا ثبتنام کنید. ⚠ نظر شما پس از تأیید نمایش داده میشود.
مطالب مرتبط
 راهکاری نوین برای مدیران عامل در بازسازی و بهبود واحد مالی با نرمافزار حسابداری تیپ
در دنیای رقابتی امروز، مدیران عامل با چالشهای متعددی در مدیریت مالی کسبوکار خود مواجهاند. از مدیریت نقدینگی و کاهش هزینهها گرفته تا ...
ادامه مطلب ←
 استفاده از تحلیل داده های مالی برای بهبود عملکرد کسب و کار
تجزیه و تحلیل دادههای مالی را میتوان به روشهای بسیار متنوعی برای عملکرد یک واحد تجاری در همه قسمت ها به کار برد، مانند تصمیم گیری های مالی، توسعه اهداف شرکت، ایجاد صورت های سود و زیان پویا، سرعت بخشیدن به ساده سازی بودجه بندی و پیش بینی و ...
ادامه مطلب ←
 سرمایه گذاری
همه اشخاص در زندگی نیازها و اهدافی دارند که برای رسیدن به آن نیازمند برنامه ریزی و سرمایه ای بیش از آنچه که در حال حاضر در اختیار دارند، می باشند
ادامه مطلب ←