۰۲۱-۴۹۹۷۸۰۰۰ (۳۰ خط) | sales@tipacc.com
شنبه تا چهارشنبه ۸:۰۰ تا ۱۷:۰۰ · پنجشنبه ۸:۰۰ تا ۱۳:۰۰ | باشگاه مشتریان | ورود / ثبت‌نام
تحول دیجیتال و رعایت قوانین مالیاتی در سال ۲۰۲۶، نقش اطلاعات و دسترسی به مقررات

تحول دیجیتال و رعایت قوانین مالیاتی در سال ۲۰۲۶، نقش اطلاعات و دسترسی به مقررات

تازه‌های حسابداری ۵ آبان ۱۴۰۵ ۶ بازدید

تحول دیجیتال در سال‌های اخیر نقش مهمی در تغییر شیوه مدیریت اطلاعات مالی و انجام فرآیندهای مالیاتی کسب‌وکارها داشته است. استفاده از نرم‌افزارهای حسابداری، سامانه‌های الکترونیکی، ابزارهای مدیریت اطلاعات و پایگاه‌های دیجیتال قوانین و مقررات، امکان مدیریت ساختاریافته‌تر اطلاعات مالی و مالیاتی را فراهم کرده است.

چکیده: تحول دیجیتال در سال‌های اخیر نقش مهمی در تغییر شیوه مدیریت اطلاعات مالی و انجام فرآیندهای مالیاتی کسب‌وکارها داشته است. استفاده از نرم‌افزارهای حسابداری، سامانه‌های الکترونیکی، ابزارهای مدیریت اطلاعات و پایگاه‌های دیجیتال قوانین و مقررات، امکان مدیریت ساختاریافته‌تر اطلاعات مالی و مالیاتی را فراهم کرده است.
پژوهشی منتشرشده در سال ۲۰۲۶ در نشریه Sustainable Futures، رابطه میان تحول دیجیتال، اعتبار مالیاتی شرکت‌ها و رعایت تکالیف مالیاتی را در شرکت‌های کوچک و متوسط بررسی کرده است. این پژوهش با استفاده از داده‌های ۹۰۰ صاحب کسب‌وکار و مدیر در غنا، نشان می‌دهد تحول دیجیتال می‌تواند رابطه مثبتی با رعایت تکالیف مالیاتی داشته باشد. با این حال، استفاده از فناوری به‌تنهایی برای رعایت قوانین کافی نیست و شناخت مقررات، کیفیت اطلاعات و نحوه استفاده از ابزارهای دیجیتال نیز اهمیت دارد. در این مقاله، ضمن بررسی یافته‌های پژوهش مذکور، نقش دسترسی دیجیتال به قوانین و مقررات در فرآیند مدیریت مالیاتی بررسی می‌شود. در همین چارچوب، سامانه جامع قوانین تیپ به‌عنوان ابزاری برای جست‌وجو و دسترسی ساختاریافته به قوانین و مقررات مورد توجه قرار می‌گیرد. هدف مقاله، بررسی ارتباط میان تحول دیجیتال، مدیریت اطلاعات مالی، دسترسی به مقررات و تصمیم‌گیری مالیاتی است.
مقدمه: رعایت قوانین و تکالیف مالیاتی یکی از بخش‌های مهم مدیریت مالی هر کسب‌وکار است. شرکت‌ها برای انجام صحیح وظایف مالیاتی خود، علاوه بر پرداخت مالیات، باید اطلاعات مالی و معاملاتی را به‌صورت منظم ثبت و نگهداری کنند، گزارش‌های موردنیاز را تهیه کنند و از مقررات مرتبط با فعالیت خود اطلاع داشته باشند. افزایش حجم معاملات، گسترش فعالیت‌های اقتصادی و تغییرات مداوم در مقررات مالیاتی باعث شده است مدیریت اطلاعات مالیاتی برای بسیاری از کسب‌وکارها پیچیده‌تر شود. در چنین شرایطی، فناوری اطلاعات می‌تواند بخشی از فرآیندهای مالی و اطلاعاتی را ساختاریافته‌تر کند. امروزه نرم‌افزارهای حسابداری، سامانه‌های مالیاتی، ابزارهای تحلیل داده و پایگاه‌های دیجیتال اطلاعات قانونی، بخش‌هایی از اکوسیستم دیجیتال مدیریت مالی را تشکیل می‌دهند. در نتیجه، رابطه میان فناوری و رعایت الزامات مالیاتی به یکی از موضوعات مورد توجه پژوهشگران تبدیل شده است. پژوهش مورد بررسی که در سال ۲۰۲۶ در نشریه Sustainable Futures منتشر شده است، به بررسی رابطه میان تحول دیجیتال، اعتبار مالیاتی شرکت و رعایت تکالیف مالیاتی در شرکت‌های کوچک و متوسط پرداخته است. در کنار استفاده از فناوری، دسترسی به اطلاعات معتبر و به‌روز نیز اهمیت دارد. حسابداران و مدیران مالی برای تصمیم‌گیری درباره یک موضوع مالیاتی، علاوه بر اطلاعات مالی، نیازمند شناخت قوانین و مقررات مرتبط هستند. در ایران، سامانه جامع قوانین تیپ می‌تواند در این بخش به‌عنوان ابزاری برای جست‌وجو و بررسی قوانین و مقررات مورد استفاده قرار گیرد.
ادبیات موضوعی: رعایت الزامات مالیاتی یکی از موضوعات مهم در مطالعات حوزه حسابداری، مالی و سیاست‌گذاری عمومی است. پژوهش‌های مختلف نشان داده‌اند که رعایت تکالیف مالیاتی تنها به نرخ مالیات یا شدت نظارت وابسته نیست، بلکه عواملی مانند کیفیت اطلاعات، سهولت انجام تکالیف، هزینه‌های رعایت مقررات، دانش مالیاتی و دسترسی به اطلاعات نیز می‌توانند بر رفتار مالیاتی مؤدیان تأثیرگذار باشند. با گسترش فناوری اطلاعات، توجه پژوهشگران در سال‌های اخیر به سمت دیجیتالی‌شدن فرآیندهای مالیاتی نیز افزایش یافته است. استفاده از سامانه‌های الکترونیکی، نرم‌افزارهای حسابداری، ثبت دیجیتال اطلاعات و ابزارهای تحلیل داده می‌تواند امکان جمع‌آوری، پردازش و تبادل سریع‌تر اطلاعات مالی را فراهم کند. یکی دیگر از محورهای مهم ادبیات این حوزه، سیستم‌های اطلاعات حسابداری است. این سیستم‌ها با ثبت، طبقه‌بندی، پردازش و گزارش‌دهی اطلاعات مالی، زیرساخت مدیریت اطلاعات اقتصادی یک سازمان را فراهم می‌کنند. از سوی دیگر، کسب‌وکارها برای انجام تکالیف مالیاتی خود باید زمان و منابعی را برای شناخت قوانین، جمع‌آوری اطلاعات، ثبت معاملات، تهیه گزارش‌ها و انجام فرآیندهای قانونی صرف کنند. بنابراین فناوری می‌تواند بخشی از فرآیندهای دستی و زمان‌بر را کاهش دهد. در کنار فناوری، دسترسی به قوانین و مقررات نیز اهمیت دارد. حتی در صورت وجود سیستم‌های حسابداری و مالی پیشرفته، کاربران برای تصمیم‌گیری صحیح نیازمند شناخت الزامات قانونی هستند. از این منظر، می‌توان ادبیات موضوع را در سه محور اصلی خلاصه کرد: 
·         فناوری و تحول دیجیتال 
·         مدیریت و کیفیت اطلاعات مالی 
·         دسترسی به قوانین و مقررات سامانه جامع قوانین تیپ 
در این چارچوب در محور سوم قرار می‌گیرد و می‌تواند به‌عنوان یک ابزار دیجیتال برای دسترسی و جست‌وجوی اطلاعات قانونی مورد استفاده قرار گیرد. تحول دیجیتال و مدیریت اطلاعات مالیاتی: تحول دیجیتال به معنای استفاده هدفمند از فناوری‌های دیجیتال برای بهبود فرآیندها، مدیریت اطلاعات و تصمیم‌گیری است. در حوزه مالی و مالیاتی، این تحول می‌تواند ابزارهایی مانند موارد زیر را دربرگیرد: 
·         نرم‌افزارهای حسابداری و مالی 
·         سامانه‌های الکترونیکی مالیاتی 
·         سیستم‌های مدیریت اطلاعات 
·         ابزارهای تحلیل داده 
·         سیستم‌های ذخیره و بازیابی اسناد 
·         پایگاه‌های دیجیتال قوانین و مقررات
استفاده صحیح از این ابزارها می‌تواند فرآیند ثبت، پردازش، نگهداری و بازیابی اطلاعات مالی را منظم‌تر کند. در نتیجه، اطلاعات مالیاتی که ممکن است در فرآیندهای سنتی در اسناد و منابع مختلف پراکنده باشند، می‌توانند در یک ساختار منظم‌تر مدیریت شوند. رعایت تکالیف مالیاتی، فراتر از پرداخت مالیات: رعایت قوانین مالیاتی تنها به پرداخت مالیات محدود نمی‌شود. یک کسب‌وکار برای انجام صحیح تکالیف خود باید مجموعه‌ای از فعالیت‌های اطلاعاتی و اجرایی را انجام دهد. این فعالیت‌ها می‌توانند شامل موارد زیر باشند: 
·         ثبت صحیح معاملات 
·         نگهداری اسناد و مدارک 
·         ثبت و طبقه‌بندی اطلاعات مالی 
·         تهیه گزارش‌های مالی 
·         بررسی قوانین و مقررات مرتبط 
·         انجام تکالیف در مهلت مقرر 
·         نگهداری سوابق و مستندات 
بنابراین کیفیت اطلاعات و نحوه مدیریت آن‌ها نقش مهمی در فرآیند رعایت الزامات مالیاتی دارد. فناوری می‌تواند مدیریت این اطلاعات را تسهیل کند اما فناوری جایگزین شناخت قانون نیست. معرفی پژوهش سال ۲۰۲۶: پژوهش مورد بررسی با عنوان The moderating role of entrepreneurial orientation in the relationship between digital transformation, corporate tax reputation, and tax compliance among SMEs این پژوهش سه موضوع اصلی را بررسی می‌کند: 
·         تحول دیجیتال 
·         اعتبار و شهرت مالیاتی شرکت 
·         رعایت تکالیف مالیاتی

یکی از یافته‌های مهم پژوهش نشان می‌دهد که تحول دیجیتال رابطه مثبتی با رعایت تکالیف مالیاتی دارد. به بیان ساده، کسب‌وکارهایی که از قابلیت‌های دیجیتال برای مدیریت فعالیت‌های خود استفاده می‌کنند، ظرفیت بیشتری برای مدیریت منظم اطلاعات و فرآیندهای مالیاتی دارند. فناوری می‌تواند با فراهم کردن امکان ثبت و مدیریت بهتر اطلاعات، دسترسی سریع‌تر به داده‌ها و کاهش بخشی از فرآیندهای دستی، مدیریت فعالیت‌های مالی را تسهیل کند. با این حال، استفاده از فناوری به‌تنهایی تضمین‌کننده رعایت قوانین مالیاتی نیست. اگر اطلاعات نادرست وارد سیستم شود، کاربران دانش کافی نداشته باشند یا الزامات قانونی به‌درستی شناخته نشوند، ابزارهای دیجیتال نیز نمی‌توانند جایگزین دانش و کنترل انسانی شوند.

اهمیت دسترسی به قوانین در عصر دیجیتال: تحول دیجیتال در حوزه مالیاتی تنها به نرم‌افزار حسابداری یا سامانه‌های الکترونیکی محدود نمی‌شود. اطلاعات قانونی نیز بخشی از زیرساخت اطلاعاتی مدیریت مالیاتی است. برای مثال، یک حسابدار ممکن است با موضوعی مواجه شود و نیاز داشته باشد بداند:

·         قانون مرتبط با موضوع چیست؟

·         ماده قانونی مربوط کدام است؟

·         چه مقرراتی برای فعالیت موردنظر وجود دارد؟

·         آیا مقررات مرتبط تغییر کرده است؟

·         منبع قانونی مورد استناد کدام است؟

در چنین شرایطی، دسترسی سریع به متن قوانین می‌تواند فرآیند بررسی و تصمیم‌گیری را ساده‌تر کند.

سامانه جامع قوانین تیپ، دسترسی دیجیتال به مقررات: سامانه جامع قوانین تیپ می‌تواند به‌عنوان یک ابزار اطلاعاتی برای دسترسی و جست‌وجوی قوانین و مقررات مورد استفاده حسابداران، مدیران مالی، مشاوران و صاحبان کسب‌وکار قرار گیرد. وجود یک پایگاه متمرکز قوانین، امکان می‌دهد کاربر هنگام مواجهه با یک موضوع مالی یا مالیاتی، مسیر مشخص‌تری برای پیدا کردن مقررات مرتبط داشته باشد. این موضوع به‌ویژه زمانی اهمیت دارد که کاربر به دنبال یک ماده یا قانون مشخص باشد و بخواهد متن مقررات را بررسی کند. در این چارچوب، سامانه قوانین در مرحله پیدا کردن و بررسی منبع قانونی قرار می‌گیرد. ارتباط سامانه قوانین تیپ با نرم‌افزار حسابداری: قانون و نرم‌افزار حسابداری دو نقش متفاوت دارند. قانون، الزام را مشخص می‌کند؛ نرم‌افزار، اطلاعات را مدیریت می‌کند. برای مثال، قانون می‌تواند یک الزام مالیاتی را تعیین کند، در حالی که نرم‌افزار حسابداری برای ثبت، طبقه‌بندی و پردازش اطلاعات مالی استفاده می‌شود. می‌توان این ارتباط را به شکل زیر خلاصه کرد:                             
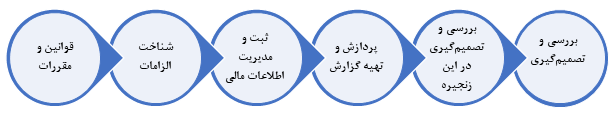
 در این زنجیره، سامانه جامع قوانین تیپ می‌تواند در بخش دسترسی و بررسی اطلاعات قانونی نقش داشته باشد. کاربرد سامانه جامع قوانین تیپ برای کاربران مالی: حسابداران برای پیدا کردن و بررسی مقررات مرتبط با فعالیت‌های روزمره مالی و مالیاتی. مدیران مالی برای بررسی الزامات قانونی پیش از تصمیم‌گیری‌های مالی و سازمانی. مشاوران مالی و مالیاتی برای دسترسی سریع‌تر به متن قوانین و مقررات موردنیاز هنگام بررسی یک موضوع. صاحبان کسب‌وکار برای آشنایی بهتر با الزامات قانونی مرتبط با فعالیت اقتصادی خود. بنابراین استفاده از سامانه قوانین تنها به متخصصان حقوقی محدود نمی‌شود و می‌تواند بخشی از ابزارهای اطلاعاتی مورد استفاده در مدیریت مالی باشد. از قانون تا تصمیم مالیاتی: فرآیند استفاده از اطلاعات قانونی را می‌توان در چند مرحله خلاصه کرد: مرحله اول شناسایی مسئله: کسب‌وکار با یک موضوع مالی یا مالیاتی مواجه می‌شود. مرحله دوم شناسایی موضوع قانونی: کاربر مشخص می‌کند موضوع به کدام قانون یا مقرره مرتبط است. مرحله سوم جست‌وجوی قانون: قانون یا مقرره مرتبط جست‌وجو می‌شود. مرحله چهارم بررسی مقررات: متن ماده یا مقررات مرتبط مطالعه می‌شود.

مرحله پنجم بررسی شرایط کسب‌وکار: مقررات با شرایط واقعی کسب‌وکار تطبیق داده می‌شود.

مرحله ششم: مدیریت اطلاعات مالی: اطلاعات مرتبط در سیستم مالی یا حسابداری ثبت و مدیریت می‌شود.

مرحله هفتم: تصمیم‌گیری: با توجه به مقررات و شرایط کسب‌وکار، تصمیم مناسب اتخاذ می‌شود.

این فرآیند نشان می‌دهد که دسترسی به قانون می‌تواند یکی از مراحل اولیه مدیریت صحیح اطلاعات مالیاتی باشد.

اهمیت به‌روز بودن اطلاعات قانونی: یکی از چالش‌های مهم در حوزه مالیاتی، تغییر و به‌روزرسانی قوانین و مقررات است.
استفاده از متن قدیمی یا منبع نامعتبر می‌تواند باعث شود کاربر بررسی خود را بر مبنای اطلاعاتی انجام دهد که دیگر با وضعیت قانونی موجود مطابقت ندارد. به همین دلیل، دسترسی به یک پایگاه قوانین ساختاریافته و به‌روز اهمیت زیادی دارد.
در اینجا تحول دیجیتال تنها به "دیجیتالی بودن" اطلاعات محدود نمی‌شود، بلکه دسترسی، جست‌وجو و استفاده مؤثر از اطلاعات نیز اهمیت دارد.

آیا سامانه قوانین جایگزین مشاور مالیاتی است؟ خیر، سامانه جامع قوانین تیپ یک ابزار برای دسترسی و بررسی قوانین و مقررات است و جایگزین مشاور مالیاتی یا کارشناس حقوقی نیست. تفسیر و اجرای مقررات ممکن است با توجه به نوع فعالیت، شرایط مؤدی، زمان وقوع رویداد و سایر عوامل نیازمند بررسی تخصصی باشد. بنابراین استفاده از سامانه قوانین می‌تواند در کنار دانش حسابداری، دانش مالیاتی و در موارد لازم مشاوره تخصصی قرار گیرد.

تطبیق موضوع پژوهش با محیط ایران: پژوهش مبنا در کشور غنا انجام شده و ساختار اقتصادی و قوانین مالیاتی این کشور با ایران متفاوت است. بنابراین نمی‌توان نتایج پژوهش را بدون بررسی شرایط داخلی مستقیماً به کسب‌وکارهای ایرانی تعمیم داد. با این حال، یک مفهوم عمومی از پژوهش قابل توجه است: فناوری زمانی می‌تواند به بهبود فرآیندهای مالیاتی کمک کند که ابزار، اطلاعات و دانش موردنیاز در کنار یکدیگر قرار گیرند. در محیط ایران نیز کسب‌وکارها علاوه بر استفاده از نرم‌افزارهای مالی و سامانه‌های الکترونیکی، برای تصمیم‌گیری و انجام تکالیف خود به شناخت قوانین و مقررات مرتبط نیاز دارند.

در این چارچوب، سامانه جامع قوانین تیپ می‌تواند به‌عنوان یک ابزار اطلاعاتی برای دسترسی و بررسی قوانین مورد استفاده قرار گیرد.

نقش سامانه قوانین در اکوسیستم دیجیتال مالیاتی: می‌توان اکوسیستم مدیریت مالیاتی را مجموعه‌ای از ابزارها و اطلاعات مختلف در نظر گرفت:
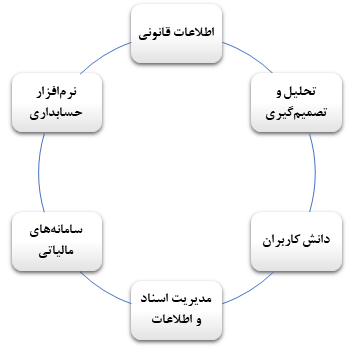


 هر یک از این اجزا وظیفه متفاوتی دارند، اما در کنار یکدیگر می‌توانند فرآیند مدیریت مالی و مالیاتی را ساختاریافته‌تر کنند. در این مدل، سامانه جامع قوانین تیپ در بخش دسترسی به اطلاعات قانونی قرار می‌گیرد.

جمع‌بندی: تحول دیجیتال در حال تغییر شیوه مدیریت اطلاعات مالی و مالیاتی کسب‌وکارهاست. پژوهش منتشرشده در سال ۲۰۲۶ در نشریه Sustainable Futures نشان می‌دهد تحول دیجیتال می‌تواند با رعایت بهتر تکالیف مالیاتی در شرکت‌های کوچک و متوسط ارتباط داشته باشد. با این حال، فناوری به‌تنهایی کافی نیست. مدیریت صحیح اطلاعات مالیاتی به مجموعه‌ای از عوامل شامل داده صحیح، ابزار مناسب، دانش کاربران و دسترسی به قوانین و مقررات وابسته است. در این میان، سامانه جامع قوانین تیپ می‌تواند به‌عنوان یک ابزار دیجیتال برای دسترسی و جست‌وجوی قوانین و مقررات، بخشی از نیاز اطلاعاتی کاربران حوزه مالی و مالیاتی را پوشش دهد. در نهایت، می‌توان مسیر مدیریت دیجیتال اطلاعات مالیاتی را چنین خلاصه کرد:  
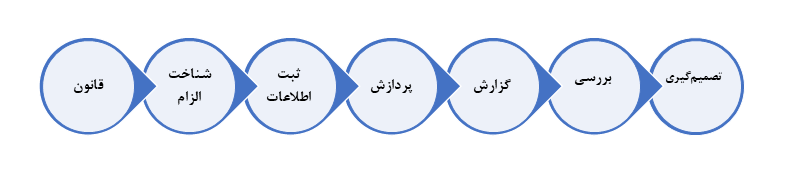
هرچه دسترسی به اطلاعات قانونی و ابزارهای مدیریت اطلاعات ساده‌تر و ساختاریافته‌تر باشد، فرآیند بررسی و مدیریت امور مالی و مالیاتی نیز می‌تواند منظم‌تر انجام شود.
سؤالات متداول
·         سامانه جامع قوانین تیپ چه کاربردی دارد؟ سامانه جامع قوانین تیپ برای دسترسی و جست‌وجوی قوانین و مقررات موردنیاز کاربران طراحی شده و می‌تواند در بررسی موضوعات مالی و مالیاتی مورد استفاده قرار گیرد.
·         آیا سامانه جامع قوانین تیپ جایگزین مشاور مالیاتی است؟ خیر. سامانه ابزار دسترسی و بررسی قوانین و مقررات است و در موارد تخصصی، تفسیر و اجرای مقررات ممکن است به بررسی کارشناسی نیاز داشته باشد.
·         تحول دیجیتال چه ارتباطی با رعایت قوانین مالیاتی دارد؟ تحول دیجیتال می‌تواند مدیریت اطلاعات مالی، ثبت داده‌ها و فرآیندهای مرتبط با تکالیف مالیاتی را منظم‌تر و کارآمدتر کند. پژوهش سال ۲۰۲۶ نیز رابطه مثبت تحول دیجیتال و رعایت تکالیف مالیاتی را در جامعه مورد مطالعه گزارش کرده است.
·         چرا دسترسی به قوانین به‌روز اهمیت دارد؟ زیرا قوانین و مقررات ممکن است تغییر کنند. استفاده از اطلاعات قدیمی یا منابع نامعتبر می‌تواند باعث شود بررسی یک موضوع بر مبنای مقرراتی انجام شود که دیگر معتبر یا قابل استناد نیست.
·         آیا پژوهش سال ۲۰۲۶ مستقیماً درباره سامانه جامع قوانین تیپ است؟ خیر. پژوهش در کشور غنا انجام شده و موضوع آن رابطه تحول دیجیتال، اعتبار مالیاتی و رعایت تکالیف مالیاتی در شرکت‌های کوچک و متوسط است. ارتباط آن با سامانه جامع قوانین تیپ در این مقاله از منظر کاربرد فناوری و دسترسی دیجیتال به اطلاعات قانونی بررسی شده است.
منابع
1.        Musah, A., Adenutsi, D. E., & Okyere, B. (2026). The moderating role of entrepreneurial orientation in the relationship between digital transformation, corporate tax reputation, and tax compliance among SMEs. Sustainable Futures, 11, 101641. Elsevier. DOI: 10.1016/j.sftr.2025.101641.

2.        سامانه جامع قوانین تیپ، پایگاه داده قوانین و مقررات، تاریخ دسترسی: 11/۰۷/1405.

لینک منابع

1.       https://www.sciencedirect.com/science/article/pii/S2666188825012018?dgcid=SSRN_redirect_SD&ssrnid=5265477

2.       https://www.tipacc.com/laws

هنوز رأیی ثبت نشده — نخستین نفر باشید.
کم زیاد

نظرها

هنوز نظری ثبت نشده — نخستین نفر باشید.

⚠ نظر پس از تأیید نمایش داده می‌شود

مطالب مرتبط

نقش فناوری و نرم‌افزار حسابداری در رعایت الزامات مالیاتی تازه‌های حسابداری ۳ آبان ۱۴۰۵ ۱۱ بازدید نقش فناوری و نرم‌افزار حسابداری در رعایت الزامات مالیاتی رعایت صحیح الزامات مالیاتی یکی از چالش‌های مهم کسب‌وکارها، به‌ویژه شرکت‌های کوچک و متوسط است. افزایش حجم معاملات، تعدد اسناد مالی و تغییرات مقررات می‌تواند فرآیند ثبت، محاسبه و گزارش اطلاعات مالیاتی را برای کسب‌وکارها پیچیده‌تر کند. ادامه مطلب ← حسابرسی مالیاتی چیست؟ (تاثیر آن بر تمکین مالیاتی) تازه‌های حسابداری ۲۱ مهر ۱۴۰۵ ۲۳ بازدید حسابرسی مالیاتی چیست؟ (تاثیر آن بر تمکین مالیاتی) حسابرسی مالیاتی فقط برای شناسایی مالیات همان دوره نیست و می‌تواند رفتار مالیاتی مؤدیان را در سال‌های بعد نیز تحت تأثیر قرار دهد. پژوهش Kotsogiannis و همکاران (۲۰۲۴) با استفاده از داده‌های اداری مالیاتی شرکت‌های رواندا نشان می‌دهد حسابرسی مالیاتی می‌تواند درآمد و بدهی مالیاتی گزارش‌شده شرکت‌ها را تا سه سال پس از شروع حسابرسی افزایش دهد. ادامه مطلب ← افزایش حقوق 1405 بهمراه جدول مقایسه حقوق 1405 و 1404 تازه‌های حسابداری ۵ فروردین ۱۴۰۵ ۱۲۱ بازدید افزایش حقوق 1405 بهمراه جدول مقایسه حقوق 1405 و 1404 بر اساس مصوبه شورای عالی کار، میزان حقوق سال ۱۴۰۵ اداره کار با افزایش حداقل ۶۰ درصد نسبت به سال ۱۴۰۴ .... ادامه مطلب ←
راهنمای مرتبط

همهٔ مطالب «تازه‌های حسابداری» ← وبلاگ ←